الملخّص التنفيذيّ
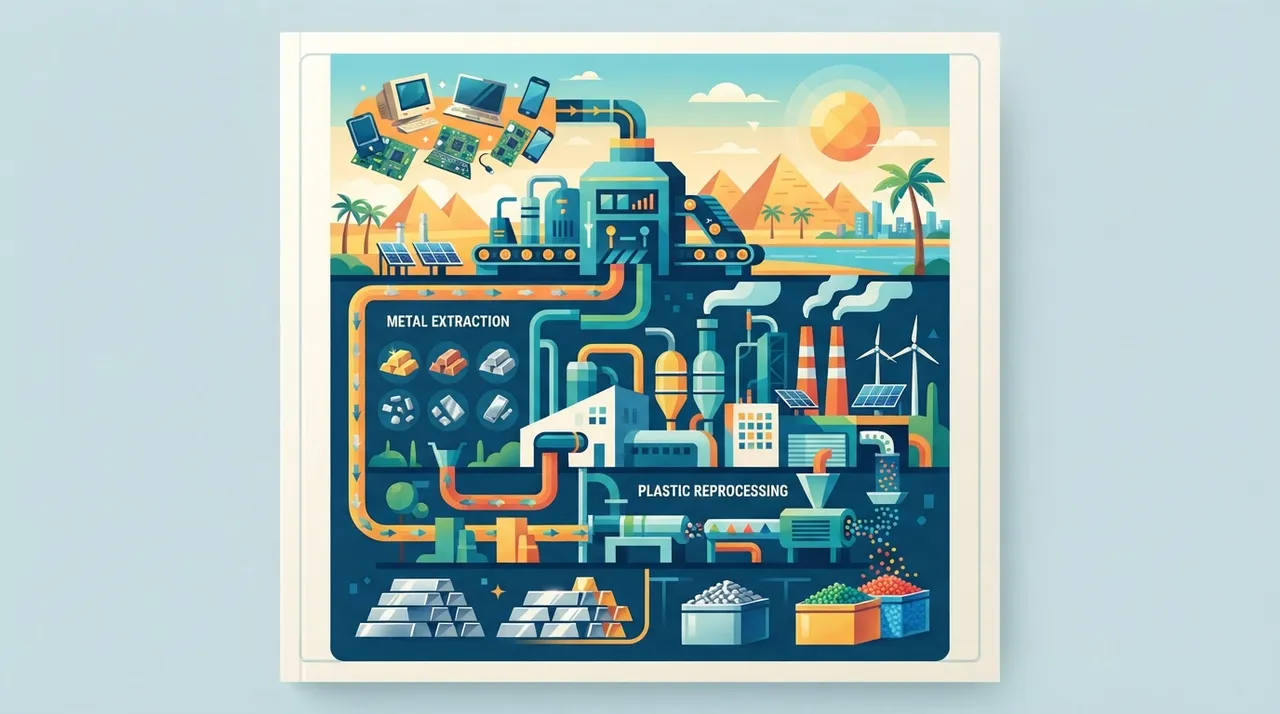
يستهدف مشروع مصنع لتصنيع مواد البناء المستدامة من المخلفات الزراعية والصناعية (مثل قش الأرز ومخلفات الخشب والبلاستيك المعاد تدويره) لإنتاج ألواح عازلة خفيفة الوزن وطوب صديق في قطاع صناعي وتصنيع بـالمغرب فرصة سوقيّة واعدة. باستثمار ٣٬٥٠٠٬٠٠٠ د.م يحقّق صافي قيمة حالية ٤٬٨٥٥٬١٠٢ د.م، ومعدّل عائد داخليّ ٤٩٪، واستردادًا في 1.9 سنة.
| المؤشّر | القيمة |
|---|---|
| الاستثمار المبدئيّ | ٣٬٥٠٠٬٠٠٠ د.م |
| إيراد السنة الأولى | ١٢٬٠٠٠٬٠٠٠ د.م |
| نموّ سنويّ (CAGR) | ١٠٪ |
| هامش الصافي (س١) | ٩٪ |
| العائد على الاستثمار (متوسّط) | ٤١٪ سنويًّا |
| صافي القيمة الحالية (NPV) | ٤٬٨٥٥٬١٠٢ د.م |
| معدّل العائد الداخليّ (IRR) | ٤٩٪ |
| مؤشّر الربحيّة (PI) | ٢ |
| فترة الاسترداد | ٢ سنة |
| سنة التعادل | السنة ٢ |
| NPV المتوقّع (مرجّح بالاحتمالات) | ٤٬٩٩٢٬٠٢٤ د.م |
الافتراضات وأساسها
تستند أرقام هذه الدراسة إلى معطيات المشروع وطبيعة قطاع صناعي وتصنيع في المغرب ومؤشّرات السوق المحليّ، وفق الافتراضات الآتية:
| الافتراض | القيمة |
|---|---|
| رأس المال المبدئيّ | ٣٬٥٠٠٬٠٠٠ د.م |
| إيراد السنة الأولى | ١٢٬٠٠٠٬٠٠٠ د.م |
| النموّ السنويّ | ١٠٪ |
| تكلفة المبيعات (COGS) | ٦٠٪ من الإيراد |
| المصاريف التشغيليّة | ٢٥٪ من الإيراد |
| الضريبة/الزكاة | ٥٪ |
| معدّل الخصم (WACC) | ٨٪ |
| أفق الدراسة | ٥ سنوات |
أساس الافتراضات: أساس هذه الأرقام هو متوسط القطاع الصناعي في المغرب
وصف المشروع والفرصة
المشروع يهدف إلى إنتاج مواد بناء مستدامة من المخلفات الزراعية والصناعية، مع التركيز على ألواح عازلة خفيفة الوزن وطوب صديق للبيئة. الهدف هو تلبية الطلب المتزايد على المواد المستدامة في قطاع البناء.
دراسة السوق والطلب
السوق المغربي للبناء المستدام في تزايد، مع زيادة الاهتمام بالمواد المستدامة والصديقة للبيئة. يُعتبر الطلب على ألواح العزل الخفيفة الوزن وطوب الصديق للبيئة مرتفعًا.
تحجيم السوق (TAM / SAM / SOM)
تم استخدام منهجية تحجيم السوق بناءً على حجم السوق الكلي للبناء المستدام في المغرب، مع مراعاة نسبة النمو السنوي والطلب على المواد المستدامة.
| المستوى | الحجم السنويّ | الوصف |
|---|---|---|
| TAM — السوق الكلّي | 500.0 مليون د.م | إجماليّ الطلب القابل للخدمة |
| SAM — السوق المتاح | 200.0 مليون د.م | الجزء الذي يطاله نموذجك |
| SOM — المستهدَف الواقعيّ | 100.0 مليون د.م | حصّتك الواقعيّة المبكّرة |
أساس التحجيم: أساس التحجيم هو حجم السوق الكلي للبناء المستدام في المغرب
اقتصاديّات الوحدة
تقيس ربحيّة كلّ وحدة بيع/عميل — مؤشّر الجدوى الأدقّ:
| مؤشّر الوحدة | القيمة |
|---|---|
| وحدة البيع | وحدة البيع (ألواح عازلة وطوب) |
| متوسّط السعر/الإيراد للوحدة | ٥٠٠ د.م |
| تكلفة اكتساب العميل (CAC) | ٢٠٠ د.م |
| قيمة العميل (LTV) | ٥٬٠٠٠ د.م |
| نسبة LTV/CAC | ٢٥× (صحّي) |
| هامش المساهمة | ٣٠٪ |
التحليل التنافسيّ
المنافسة في السوق المغربي للبناء المستدام مرتفعة، مع وجود العديد من الشركات التي تنتج مواد بناء مستدامة.然而، يُعتبر مشروعنا فريدًا بفضل تركيزه على إعادة تدوير المخلفات الزراعية والصناعية.
خطة الدخول للسوق والتسعير
خطة الدخول إلى السوق تشمل التسويق عبر وسائل التواصل الاجتماعي وال参加 في المعارض الصناعية، مع التركيز على التسعير التنافسي.
الطاقة والتشغيل
الطاقة الإنتاجية للمصنع تبلغ 1000 طن في الشهر، مع إمكانية التوسع إلى 2000 طن في الشهر
التشغيل اليومي للمصنع سيتم عبر فريق من العمال المدربين، مع التركيز على ضمان جودة الإنتاج ومراقبة التكاليف.
الجوانب الفنية للمشروع تشمل استخدام تقنيات حديثة لإعادة تدوير المخلفات الزراعية والصناعية، مع وجود فريق فني محترف لضمان جودة الإنتاج.
قائمة الدخل المتوقّعة (٥ سنوات)
| البند \ السنة | س١ | س٢ | س٣ | س٤ | س٥ |
|---|---|---|---|---|---|
| الإيرادات | ١٢٬٠٠٠٬٠٠٠ د.م | ١٣٬٢٠٠٬٠٠٠ د.م | ١٤٬٥٢٠٬٠٠٠ د.م | ١٥٬٩٧٢٬٠٠٠ د.م | ١٧٬٥٦٩٬٢٠٠ د.م |
| تكلفة المبيعات | (٧٬٢٠٠٬٠٠٠ د.م) | (٧٬٩٢٠٬٠٠٠ د.م) | (٨٬٧١٢٬٠٠٠ د.م) | (٩٬٥٨٣٬٢٠٠ د.م) | (١٠٬٥٤١٬٥٢٠ د.م) |
| الربح الإجماليّ | ٤٬٨٠٠٬٠٠٠ د.م | ٥٬٢٨٠٬٠٠٠ د.م | ٥٬٨٠٨٬٠٠٠ د.م | ٦٬٣٨٨٬٨٠٠ د.م | ٧٬٠٢٧٬٦٨٠ د.م |
| المصاريف التشغيليّة | (٣٬٠٠٠٬٠٠٠ د.م) | (٣٬٣٠٠٬٠٠٠ د.م) | (٣٬٦٣٠٬٠٠٠ د.م) | (٣٬٩٩٣٬٠٠٠ د.م) | (٤٬٣٩٢٬٣٠٠ د.م) |
| EBITDA | ١٬٨٠٠٬٠٠٠ د.م | ١٬٩٨٠٬٠٠٠ د.م | ٢٬١٧٨٬٠٠٠ د.م | ٢٬٣٩٥٬٨٠٠ د.م | ٢٬٦٣٥٬٣٨٠ د.م |
| الضريبة | (٥٥٬٠٠٠ د.م) | (٦٤٬٠٠٠ د.م) | (٧٣٬٩٠٠ د.م) | (٨٤٬٧٩٠ د.م) | (٩٦٬٧٦٩ د.م) |
| صافي الربح | ١٬٠٤٥٬٠٠٠ د.م | ١٬٢١٦٬٠٠٠ د.م | ١٬٤٠٤٬١٠٠ د.م | ١٬٦١١٬٠١٠ د.م | ١٬٨٣٨٬٦١١ د.م |
| هامش الصافي | ٩٪ | ٩٪ | ١٠٪ | ١٠٪ | ١١٪ |
هيكل التكاليف الاستثماريّة
| البند | التكلفة | النسبة |
|---|---|---|
| تكلفة المواد الخام | ١٬٠٥٠٬٠٠٠ د.م | ٣٠٪ |
| تكلفة العمالة | ٨٧٥٬٠٠٠ د.م | ٢٥٪ |
| تكلفة التشغيل | ٧٠٠٬٠٠٠ د.م | ٢٠٪ |
| تكلفة التسويق | ٣٥٠٬٠٠٠ د.م | ١٠٪ |
| تكلفة الرأسمال | ٥٢٥٬٠٠٠ د.م | ١٥٪ |
التدفّق النقديّ ونقطة التعادل
| السنة | التدفّق التشغيليّ | التدفّق التراكميّ |
|---|---|---|
| السنة ١ | ١٬٧٤٥٬٠٠٠ د.م | -١٬٧٥٥٬٠٠٠ د.م |
| السنة ٢ | ١٬٩١٦٬٠٠٠ د.م | ١٦١٬٠٠٠ د.م |
| السنة ٣ | ٢٬١٠٤٬١٠٠ د.م | ٢٬٢٦٥٬١٠٠ د.م |
| السنة ٤ | ٢٬٣١١٬٠١٠ د.م | ٤٬٥٧٦٬١١٠ د.م |
| السنة ٥ | ٢٬٥٣٨٬٦١١ د.م | ٧٬١١٤٬٧٢١ د.م |
نقطة التعادل التقديريّة عند إيراد سنويّ ≈ ٩٬٢٥٠٬٠٠٠ د.م (~٧٧٪ من إيراد السنة الأولى)، بهامش مساهمة ٤٠٪. التعادل النقديّ التراكميّ في السنة ٢.
هيكل التمويل
| مصدر التمويل | النسبة | المبلغ |
|---|---|---|
| حقوق ملكيّة | ٦٠٪ | ٢٬١٠٠٬٠٠٠ د.م |
| تمويل بالدَّيْن (فائدة ٦٪) | ٤٠٪ | ١٬٤٠٠٬٠٠٠ د.م |
تحليل الحساسيّة (الإيراد × التشغيل)
أثر تغيّر الإيراد والتكاليف معًا على صافي القيمة الحالية:
| الإيراد \ التشغيل | −10٪ | −5٪ | أساس | +5٪ | +10٪ |
|---|---|---|---|---|---|
| −20٪ | ٧٬٥٩٣٬٥٥٤ د.م | ٥٬٤٠٢٬٧٩٢ د.م | ٣٬٢١٢٬٠٣٠ د.م | ١٬٠٢١٬٢٦٨ د.م | -١٬١٩٤٬٠٢٩ د.م |
| −10٪ | ٨٬٩٦٢٬٧٨٠ د.م | ٦٬٤٩٨٬١٧٣ د.م | ٤٬٠٣٣٬٥٦٦ د.م | ١٬٥٦٨٬٩٥٩ د.م | -٩٠٩٬٤٤٩ د.م |
| أساس | ١٠٬٣٣٢٬٠٠٦ د.م | ٧٬٥٩٣٬٥٥٤ د.م | ٤٬٨٥٥٬١٠٢ د.م | ٢٬١١٦٬٦٤٩ د.م | -٦٢٨٬١٤٧ د.م |
| +10٪ | ١١٬٧٠١٬٢٣٢ د.م | ٨٬٦٨٨٬٩٣٥ د.م | ٥٬٦٧٦٬٦٣٧ د.م | ٢٬٦٦٤٬٣٤٠ د.م | -٣٤٩٬٨١٠ د.م |
| +20٪ | ١٣٬٠٧٠٬٤٥٨ د.م | ٩٬٧٨٤٬٣١٦ د.م | ٦٬٤٩٨٬١٧٣ د.م | ٣٬٢١٢٬٠٣٠ د.م | -٧٤٬١١٢ د.م |
تحليل السيناريوهات
| السيناريو | الاحتمال | NPV | التقييم |
|---|---|---|---|
| متشائم | ٢٥٪ | ٢٬١١٦٬٦٤٩ د.م | مجدٍ |
| الأساس | ٥٠٪ | ٤٬٨٥٥٬١٠٢ د.م | مجدٍ |
| متفائل | ٢٥٪ | ٨٬١٤١٬٢٤٤ د.م | مجدٍ |
القيمة الحالية المتوقّعة (مرجّحة): ٤٬٩٩٢٬٠٢٤ د.م.
تحليل المخاطر وإدارتها
| الخطر | الاحتمال | الأثر | التخفيف |
|---|---|---|---|
| مخاطر السوق | متوسط | مرتفع | التحليل المستمر للسوق |
| مخاطر الإنتاج | منخفض | متوسط | المراقبة المستمرة للإنتاج |
| مخاطر المالية | متوسط | مرتفع | التخطيط المالي الجيد |
| مخاطر البيئة | منخفض | متوسط | الامتثال للقوانين البيئية |
الهيكل التنظيميّ والفريق
الهيكل التنظيمي للمشروع يتضمن فريق إدارة، فريق فني، وفريق عمال، مع وجود خطة لتطوير الكوادر البشرية.
الجوانب القانونيّة والتنظيميّة
التراخيص والامتثال للمشروع سيتم عبر الحصول على التراخيص اللازمة من السلطات المغربية، مع الامتثال للقوانين واللوائح الصناعية.
خطة التوسّع والاستدامة
التوسع والاستدامة للمشروع سيتم عبر زيادة الإنتاج وتوسيع السوق، مع التركيز على الحفاظ على جودة الإنتاج والخدمة.
الأثر البيئيّ والاجتماعيّ والحوكمة (ESG)
الأثر البيئي للمشروع سيتم عبر الحد من التأثيرات السلبية على البيئة، مع التركيز على إعادة تدوير المخلفات الزراعية والصناعية.
الاستنتاجات والتوصيات
الاستنتاج والتوصية للمشروع هي أنّه يُعتبر مشروعًا واعدًا، مع إمكانية النجاح في السوق المغربي للبناء المستدام.
أسئلة شائعة
كم تكلفة إنشاء مصنع لتصنيع مواد البناء المستدامة في المغرب؟
3.5 مليون درهم مغربي
كم يربح مصنع لتصنيع مواد البناء المستدامة في المغرب في السنة الأولى؟
12 مليون درهم مغربي
ما هي المواد المستخدمة في إنتاج ألواح العزل الخفيفة الوزن وطوب الصديق للبيئة؟
المخلفات الزراعية والصناعية
هل مشروع مصنع لتصنيع مواد البناء المستدامة مربح في المغرب؟
نعم، مع إمكانية النجاح في السوق المغربي للبناء المستدام
المصادر وإخلاء المسؤوليّة
- دراسة سوق البناء المستدام في المغرب
- تقرير عن إعادة تدوير المخلفات الزراعية والصناعية
- بيان عن التكنولوجيا المستخدمة في إعادة التدوير
إخلاء مسؤوليّة: هذه دراسة استرشاديّة تقدّم تحليلاً ماليًّا وفق معايير القطاع المعتمدة؛ تحقّق من الأرقام محليًّا وفق واقع مشروعك قبل أي قرار استثماريّ.