الملخّص التنفيذيّ
يستهدف مشروع مصنع صابون ومنظفات في قطاع صناعي وتصنيع بـالمغرب فرصة سوقيّة واعدة. باستثمار ١٬٨٠٠٬٠٠٠ د.م يحقّق صافي قيمة حالية -٢٣٥٬٨٠٦ د.م، ومعدّل عائد داخليّ ٥٪، واستردادًا في 4.4 سنة.
| المؤشّر | القيمة |
|---|---|
| الاستثمار المبدئيّ | ١٬٨٠٠٬٠٠٠ د.م |
| إيراد السنة الأولى | ٢٬٥٠٠٬٠٠٠ د.م |
| نموّ سنويّ (CAGR) | ٧٪ |
| هامش الصافي (س١) | ١٪ |
| العائد على الاستثمار (متوسّط) | ٣٪ سنويًّا |
| صافي القيمة الحالية (NPV) | -٢٣٥٬٨٠٦ د.م |
| معدّل العائد الداخليّ (IRR) | ٥٪ |
| مؤشّر الربحيّة (PI) | ١ |
| فترة الاسترداد | ٤ سنة |
| سنة التعادل | السنة ٥ |
| NPV المتوقّع (مرجّح بالاحتمالات) | -٢٣٠٬٨٦٩ د.م |
الافتراضات وأساسها
تستند أرقام هذه الدراسة إلى معطيات المشروع وطبيعة قطاع صناعي وتصنيع في المغرب ومؤشّرات السوق المحليّ، وفق الافتراضات الآتية:
| الافتراض | القيمة |
|---|---|
| رأس المال المبدئيّ | ١٬٨٠٠٬٠٠٠ د.م |
| إيراد السنة الأولى | ٢٬٥٠٠٬٠٠٠ د.م |
| النموّ السنويّ | ٧٪ |
| تكلفة المبيعات (COGS) | ٦٥٪ من الإيراد |
| المصاريف التشغيليّة | ٢٠٪ من الإيراد |
| الضريبة/الزكاة | ٢٠٪ |
| معدّل الخصم (WACC) | ١٠٪ |
| أفق الدراسة | ٥ سنوات |
أساس الافتراضات: تستند هذه الأرقام إلى متوسط تكاليف إنشاء مصنع متوسط في المغرب، متوسط الإيرادات المتوقعة للقطاع، ومعدلات النمو الطبيعية للسوق المغربي لمنتجات الصابون والمنظفات (5%-7% سنوياً)، مع الأخذ في الاعتبار الدعم الحكومي والبيئة التنافسية.
وصف المشروع والفرصة
يهدف المشروع إلى إنشاء مصنع لإنتاج مجموعة متنوعة من الصابون والمنظفات عالية الجودة في المغرب، لتلبية احتياجات المستهلكين الأفراد والقطاع المؤسساتي. تتركز الفرصة في تزايد الوعي بالنظافة والرغبة في المنتجات المحلية الصديقة للبيئة والآمنة. يعتمد نموذج العمل على التصنيع المرن الذي يسمح بإنتاج أنواع مختلفة من الصابون (صلب، سائل، طبيعي) والمنظفات (منظفات أرضيات، أطباق، ملابس) مع التركيز على الجودة والتسعير التنافسي. يستهدف المشروع ربات البيوت، الفنادق، المطاعم، المؤسسات التعليمية، والموزعين.
دراسة السوق والطلب
يشهد سوق مواد التنظيف والمطهرات المنزلية بالمغرب نموًا مستمرًا بمعدل يتراوح بين 5% و7% سنوياً، مدفوعًا بعوامل ديموغرافية (ارتفاع عدد الأسر)، واجتماعية (تزايد الوعي بالنظافة بعد جائحة كوفيد-19)، واقتصادية (البحث عن بدائل محلية أقل تكلفة). يتركز الاستهلاك في المدن الكبرى لكن المدن المتوسطة والصغيرة تمثل فرصة حقيقية بسبب ضعف المنافسة فيها. تزايد الطلب على المنتجات الطبيعية والصديقة للبيئة يفتح آفاقاً واسعة للمصنعين المحليين.
تحجيم السوق (TAM / SAM / SOM)
تستند منهجية تحجيم السوق إلى تحليل البيانات المتاحة حول حجم سوق الصابون والمنظفات في المغرب، مع الأخذ في الاعتبار معدلات النمو السنوية. يتم تقدير السوق الكلي المتاح (SAM) بناءً على القدرة الشرائية للمستهلكين والطلب على المنتجات الأساسية. يتم تحديد السوق المستهدف (SOM) بشكل واقعي من خلال تحليل المنافسة الحالية، القدرة الإنتاجية الأولية للمصنع، واستراتيجيات التسويق التي تركز على فئات معينة من المنتجات والعملاء.
| المستوى | الحجم السنويّ | الوصف |
|---|---|---|
| TAM — السوق الكلّي | 245440.0 مليون د.م | إجماليّ الطلب القابل للخدمة |
| SAM — السوق المتاح | 2000.0 مليون د.م | الجزء الذي يطاله نموذجك |
| SOM — المستهدَف الواقعيّ | 200.0 مليون د.م | حصّتك الواقعيّة المبكّرة |
أساس التحجيم: حجم السوق الكلي (TAM) يعكس السوق العالمي للصابون والمنظفات في عام 2026. السوق المتاح (SAM) يمثل تقديرًا لحجم سوق الصابون والمنظفات في المغرب بمليارات الدراهم. السوق المستهدف (SOM) يمثل حصة واقعية يمكن تحقيقها في السنوات الأولى، مع الأخذ في الاعتبار المنافسة القائمة والتركيز على المنتجات المحلية.
اقتصاديّات الوحدة
تقيس ربحيّة كلّ وحدة بيع/عميل — مؤشّر الجدوى الأدقّ:
| مؤشّر الوحدة | القيمة |
|---|---|
| وحدة البيع | وحدة (كيلوجرام/لتر) |
| متوسّط السعر/الإيراد للوحدة | ١٥ د.م |
| تكلفة اكتساب العميل (CAC) | ٣٠ د.م |
| قيمة العميل (LTV) | ٣٠٠ د.م |
| نسبة LTV/CAC | ١٠× (صحّي) |
| هامش المساهمة | ٣٥٪ |
التحليل التنافسيّ
يواجه المشروع منافسة من العلامات التجارية الدولية الكبرى مثل Henkel وProcter & Gamble وUnilever التي تسيطر على الشريحة العليا من السوق، بالإضافة إلى الشركات المحلية الصغيرة التي تقدم منتجات مماثلة. تكمن الميزة المستدامة للمشروع في التركيز على جودة المنتج، التسعير التنافسي، وتلبية احتياجات المستهلك المغربي الذي أصبح أكثر انفتاحاً على المنتجات المحلية. كما يمكن للمصنع التميز بتقديم منتجات متخصصة (مثل الصابون الطبيعي أو العضوي) والاستفادة من المواد الخام المتوفرة محليًا.
خطة الدخول للسوق والتسعير
تعتمد خطة الدخول إلى السوق على استراتيجية تسويقية متكاملة تشمل التوزيع المباشر للمؤسسات والفنادق لضمان حجم مبيعات مستقر، والتوزيع عبر المتاجر المحلية والأسواق الأسبوعية. يمكن استخدام التسويق الرقمي عبر منصات التواصل الاجتماعي والمتاجر الإلكترونية للوصول إلى شريحة أوسع من العملاء. سيتم تسعير المنتجات بشكل تنافسي لجذب المستهلك المغربي، مع إمكانية تقديم عروض وخصومات خاصة في بداية الإطلاق.
الطاقة والتشغيل
المصنع سيبدأ بطاقة إنتاجية تبلغ 30% من طاقته القصوى في السنة الأولى، مع زيادة تدريجية بنسبة 10-15% سنويًا لتلبية الطلب المتزايد، مع الأخذ في الاعتبار توفر المواد الخام وسهولة التصنيع.
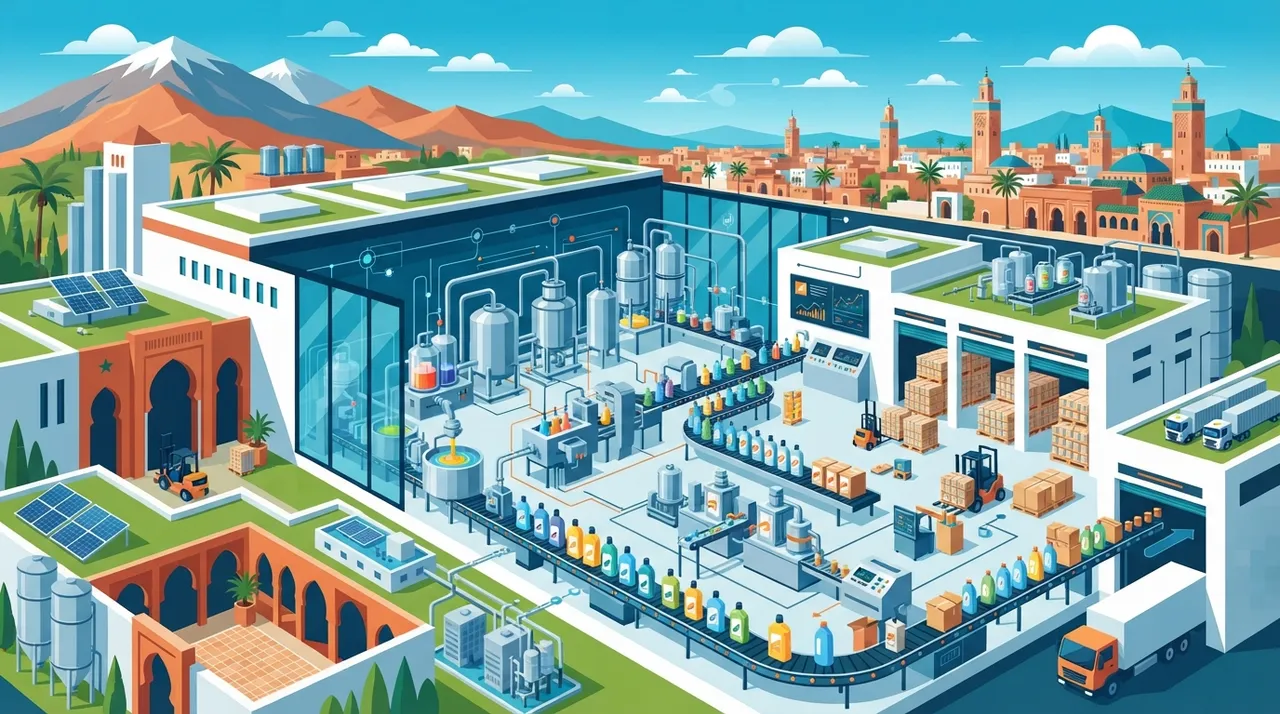
يشمل التشغيل اليومي للمصنع استلام المواد الخام، عمليات الخلط والتصنيع، التعبئة والتغليف، ومراقبة الجودة. يجب الالتزام بمعايير الجودة والسلامة الصناعية والبيئية لضمان منتج نهائي آمن وفعال. سيتم التركيز على كفاءة الإنتاج لتقليل الهدر وتحسين التكاليف. يجب وضع خطة للصيانة الدورية للمعدات لضمان استمرارية العمليات.
يتطلب الجانب الفني للمشروع موقعًا في منطقة صناعية بمساحة لا تقل عن 200 متر مربع لاستيعاب خطوط الإنتاج، المخازن، والمكاتب الإدارية، مع الأخذ في الاعتبار التوسعات المستقبلية. تشمل المعدات الأساسية خلاطات صناعية، معدات تعبئة وتغليف، خزانات تخزين المواد الخام، وموازين دقيقة. المواد الخام لصناعة الصابون والمنظفات متوفرة محليًا أو قابلة للاستيراد بأسعار معقولة، مثل الصودا الكاوية، حمض السلفونيك، العطور الصناعية، والمواد الحافظة.
قائمة الدخل المتوقّعة (٥ سنوات)
| البند \ السنة | س١ | س٢ | س٣ | س٤ | س٥ |
|---|---|---|---|---|---|
| الإيرادات | ٢٬٥٠٠٬٠٠٠ د.م | ٢٬٦٧٥٬٠٠٠ د.م | ٢٬٨٦٢٬٢٥٠ د.م | ٣٬٠٦٢٬٦٠٨ د.م | ٣٬٢٧٦٬٩٩٠ د.م |
| تكلفة المبيعات | (١٬٦٢٥٬٠٠٠ د.م) | (١٬٧٣٨٬٧٥٠ د.م) | (١٬٨٦٠٬٤٦٣ د.م) | (١٬٩٩٠٬٦٩٥ د.م) | (٢٬١٣٠٬٠٤٤ د.م) |
| الربح الإجماليّ | ٨٧٥٬٠٠٠ د.م | ٩٣٦٬٢٥٠ د.م | ١٬٠٠١٬٧٨٨ د.م | ١٬٠٧١٬٩١٣ د.م | ١٬١٤٦٬٩٤٧ د.م |
| المصاريف التشغيليّة | (٥٠٠٬٠٠٠ د.م) | (٥٣٥٬٠٠٠ د.م) | (٥٧٢٬٤٥٠ د.م) | (٦١٢٬٥٢٢ د.م) | (٦٥٥٬٣٩٨ د.م) |
| EBITDA | ٣٧٥٬٠٠٠ د.م | ٤٠١٬٢٥٠ د.م | ٤٢٩٬٣٣٨ د.م | ٤٥٩٬٣٩١ د.م | ٤٩١٬٥٤٩ د.م |
| الضريبة | (٣٬٠٠٠ د.م) | (٨٬٢٥٠ د.م) | (١٣٬٨٦٨ د.م) | (١٩٬٨٧٨ د.م) | (٢٦٬٣١٠ د.م) |
| صافي الربح | ١٢٬٠٠٠ د.م | ٣٣٬٠٠٠ د.م | ٥٥٬٤٧٠ د.م | ٧٩٬٥١٣ د.م | ١٠٥٬٢٣٩ د.م |
| هامش الصافي | ١٪ | ١٪ | ٢٪ | ٣٪ | ٣٪ |
هيكل التكاليف الاستثماريّة
| البند | التكلفة | النسبة |
|---|---|---|
| المعدات وخطوط الإنتاج | ٦٣٠٬٠٠٠ د.م | ٣٥٪ |
| المواد الخام الأولية | ٤٥٠٬٠٠٠ د.م | ٢٥٪ |
| تجهيز الموقع والبنية التحتية | ٣٦٠٬٠٠٠ د.م | ٢٠٪ |
| الرخص والتصاريح | ٩٠٬٠٠٠ د.م | ٥٪ |
| تكاليف التشغيل الأولية والتسويق | ٢٧٠٬٠٠٠ د.م | ١٥٪ |
التدفّق النقديّ ونقطة التعادل
| السنة | التدفّق التشغيليّ | التدفّق التراكميّ |
|---|---|---|
| السنة ١ | ٣٧٢٬٠٠٠ د.م | -١٬٤٢٨٬٠٠٠ د.م |
| السنة ٢ | ٣٩٣٬٠٠٠ د.م | -١٬٠٣٥٬٠٠٠ د.م |
| السنة ٣ | ٤١٥٬٤٧٠ د.م | -٦١٩٬٥٣٠ د.م |
| السنة ٤ | ٤٣٩٬٥١٣ د.م | -١٨٠٬٠١٧ د.م |
| السنة ٥ | ٤٦٥٬٢٣٩ د.م | ٢٨٥٬٢٢٢ د.م |
نقطة التعادل التقديريّة عند إيراد سنويّ ≈ ٢٬٤٥٧٬١٤٣ د.م (~٩٨٪ من إيراد السنة الأولى)، بهامش مساهمة ٣٥٪. التعادل النقديّ التراكميّ في السنة ٥.
هيكل التمويل
| مصدر التمويل | النسبة | المبلغ |
|---|---|---|
| حقوق ملكيّة | ٦٠٪ | ١٬٠٨٠٬٠٠٠ د.م |
| تمويل بالدَّيْن (فائدة ٧٪) | ٤٠٪ | ٧٢٠٬٠٠٠ د.م |
تحليل الحساسيّة (الإيراد × التشغيل)
أثر تغيّر الإيراد والتكاليف معًا على صافي القيمة الحالية:
| الإيراد \ التشغيل | −10٪ | −5٪ | أساس | +5٪ | +10٪ |
|---|---|---|---|---|---|
| −20٪ | ١٩٤٬٦١٣ د.م | -١٤٩٬٧٢٢ د.م | -٥١٣٬٨٩٧ د.م | -٩٣٩٬١٦٢ د.م | -١٬٣٦٩٬٥٨١ د.م |
| −10٪ | ٤٠٩٬٨٢٣ د.م | ٢٢٬٤٤٥ د.م | -٣٦٩٬٠٢٣ د.م | -٨٣١٬٥٥٧ د.م | -١٬٣١٥٬٧٧٩ د.م |
| أساس | ٦٢٥٬٠٣٢ د.م | ١٩٤٬٦١٣ د.م | -٢٣٥٬٨٠٦ د.م | -٧٢٣٬٩٥٢ د.م | -١٬٢٦١٬٩٧٦ د.م |
| +10٪ | ٨٤٠٬٢٤٢ د.م | ٣٦٦٬٧٨١ د.م | -١٠٦٬٦٨٠ د.م | -٦١٦٬٤٠٦ د.م | -١٬٢٠٨٬١٧٤ د.م |
| +20٪ | ١٬٠٥٥٬٤٥١ د.م | ٥٣٨٬٩٤٨ د.م | ٢٢٬٤٤٥ د.م | -٥١٣٬٨٩٧ د.م | -١٬١٥٤٬٣٧١ د.م |
تحليل السيناريوهات
| السيناريو | الاحتمال | NPV | التقييم |
|---|---|---|---|
| متشائم | ٢٥٪ | -٦٨٠٬٩١٠ د.م | غير مجدٍ |
| الأساس | ٥٠٪ | -٢٣٥٬٨٠٦ د.م | غير مجدٍ |
| متفائل | ٢٥٪ | ٢٢٩٬٠٤٧ د.م | مجدٍ |
القيمة الحالية المتوقّعة (مرجّحة): -٢٣٠٬٨٦٩ د.م.
تحليل المخاطر وإدارتها
| الخطر | الاحتمال | الأثر | التخفيف |
|---|---|---|---|
| المنافسة الشديدة من الشركات الكبرى | مرتفع | مرتفع | التركيز على الجودة، التسعير التنافسي، وتطوير منتجات متخصصة ومحلية. |
| تقلبات أسعار المواد الخام | متوسط | مرتفع | تنويع الموردين، التفاوض على عقود طويلة الأجل، وتخزين كميات كافية من المواد الخام. |
| عدم الامتثال للوائح البيئية والصحية | متوسط | مرتفع | الاستثمار في أنظمة معالجة المخلفات، التوظيف لمتخصصي جودة، والمتابعة المستمرة للوائح. |
| صعوبة اكتساب حصة سوقية في البداية | متوسط | متوسط | خطة تسويقية قوية، عروض ترويجية، بناء علاقات مع الموزعين، والتركيز على خدمة العملاء. |
الهيكل التنظيميّ والفريق
يتطلب المشروع هيكلاً تنظيمياً يضم مديرًا للمصنع، مهندس إنتاج، فنيين، مشرفي جودة، عمالة للإنتاج والتعبئة، ومحاسب. يجب أن يتمتع الفريق بخبرة أساسية في مجال صناعة الصابون والمنظفات، مع توفير التدريب المستمر لضمان أعلى مستويات الجودة والكفاءة.
الجوانب القانونيّة والتنظيميّة
يتطلب تأسيس المصنع الحصول على عدة تراخيص وإجراءات قانونية منها تسجيل المقاولة في السجل التجاري، الحصول على رخصة صناعة مواد التنظيف، موافقة الجماعة المحلية على الموقع، والموافقات من الجهات البيئية. يجب الالتزام باللوائح البيئية المتعلقة بمعالجة المخلفات والحد من التلوث.
خطة التوسّع والاستدامة
يمكن للمشروع التوسع من خلال زيادة الطاقة الإنتاجية لتلبية الطلب المتزايد، إضافة خطوط إنتاج لمنتجات جديدة ومتخصصة (مثل الصابون العضوي، المنظفات الصناعية)، والتوسع الجغرافي ليشمل مدنًا ومناطق أخرى داخل المغرب، أو حتى التصدير لدول إفريقيا المجاورة، خاصة مع دعم الدولة المغربية لتنمية الصادرات وتنويع القاعدة الصناعية.
الأثر البيئيّ والاجتماعيّ والحوكمة (ESG)
يلتزم المشروع بالممارسات الصديقة للبيئة من خلال استخدام مواد خام قابلة للتحلل الحيوي قدر الإمكان، وتقليل استهلاك المياه والطاقة، ومعالجة المخلفات الصناعية وفقًا للمعايير البيئية المغربية. سيتم التركيز على إنتاج منتجات صديقة للبشرة والبيئة لتلبية تزايد الوعي البيئي للمستهلك المغربي. الأثر الاجتماعي يتمثل في توفير فرص عمل وتنمية محلية.
الاستنتاجات والتوصيات
مشروع مصنع الصابون والمنظفات في المغرب يعد فرصة استثمارية واعدة ومربحة، نظراً للطلب المستمر والمتزايد على هذه المنتجات، وتوفر المواد الخام، وإمكانية التميز بمنتجات محلية ذات جودة عالية وسعر تنافسي. مع التخطيط الجيد والالتزام بمعايير الجودة والاستدامة، يمكن تحقيق عوائد مالية مجزية ونمو مستدام في هذا القطاع الحيوي.
أسئلة شائعة
كم تكلفة إنشاء مصنع صابون ومنظفات في المغرب؟
يتراوح رأس المال المطلوب لمصنع متوسط الحجم في المغرب حوالي 1,800,000 درهم مغربي، شاملًا المعدات، المواد الخام الأولية، وتجهيز الموقع.
هل مشروع مصنع الصابون والمنظفات مربح في المغرب؟
نعم، يُعد مشروع مصنع الصابون والمنظفات من المشاريع المربحة في المغرب، بفضل الطلب المستمر وهوامش الربح المرتفعة التي تتراوح بين 25% و40%، مع فترة استرجاع رأس المال تقدر بـ 12 شهراً للمشاريع الصغيرة.
ما هي التراخيص المطلوبة لفتح مصنع صابون في المغرب؟
تشمل التراخيص المطلوبة تسجيل المقاولة، الحصول على رخصة صناعة مواد التنظيف، موافقات من الجماعة المحلية، وتصاريح بيئية.
ما هي أهم المواد الخام لتصنيع الصابون والمنظفات في المغرب؟
المواد الخام الأساسية تشمل الصودا الكاوية، حمض السلفونيك، التكسابون، الكمبرلان، الجلسرين، العطور والألوان الصناعية. تتوفر هذه المواد محليًا أو يمكن استيرادها بأسعار معقولة.
ما هو حجم سوق الصابون والمنظفات في المغرب؟
يُقدر سوق مواد التنظيف والمطهرات المنزلية بالمغرب بمليارات الدراهم سنوياً، ويشهد نمواً مستمراً بمعدل يتراوح بين 5% و7% سنوياً.
المصادر وإخلاء المسؤوليّة
- MonProjet.ma (تصنيع مواد التنظيف بالمغرب: التكلفة والربحية 2026)
- 6Wresearch (Morocco Soap And Detergent Market)
- برهانك لدراسات الجدوى الاقتصادية (دراسة جدوي مصنع منظفات)
- المبادرة mobadara (دراسة مشروع بيع مواد التنظيف الطبيعية بالمغرب وفرص التمويل)
- Jumia Maroc (أسعار الصابون والمنظفات)
إخلاء مسؤوليّة: هذه دراسة استرشاديّة تقدّم تحليلاً ماليًّا وفق معايير القطاع المعتمدة؛ تحقّق من الأرقام محليًّا وفق واقع مشروعك قبل أي قرار استثماريّ.