الملخّص التنفيذيّ
يستهدف مشروع مصنع أكياس بلاستيكية في قطاع صناعي وتصنيع بـالأردن فرصة سوقيّة واعدة. باستثمار ١٢٠٬٠٠٠ د.أ يحقّق صافي قيمة حالية -٢٤٬٦٠٢ د.أ، ومعدّل عائد داخليّ ٢٪، واستردادًا في 4.7 سنة.
| المؤشّر | القيمة |
|---|---|
| الاستثمار المبدئيّ | ١٢٠٬٠٠٠ د.أ |
| إيراد السنة الأولى | ١٥٠٬٠٠٠ د.أ |
| نموّ سنويّ (CAGR) | ٧٪ |
| هامش الصافي (س١) | -١٪ |
| العائد على الاستثمار (متوسّط) | ١٪ سنويًّا |
| صافي القيمة الحالية (NPV) | -٢٤٬٦٠٢ د.أ |
| معدّل العائد الداخليّ (IRR) | ٢٪ |
| مؤشّر الربحيّة (PI) | ١ |
| فترة الاسترداد | ٥ سنة |
| سنة التعادل | السنة ٥ |
| NPV المتوقّع (مرجّح بالاحتمالات) | -٢٤٬٧٥٣ د.أ |
الافتراضات وأساسها
تستند أرقام هذه الدراسة إلى معطيات المشروع وطبيعة قطاع صناعي وتصنيع في الأردن ومؤشّرات السوق المحليّ، وفق الافتراضات الآتية:
| الافتراض | القيمة |
|---|---|
| رأس المال المبدئيّ | ١٢٠٬٠٠٠ د.أ |
| إيراد السنة الأولى | ١٥٠٬٠٠٠ د.أ |
| النموّ السنويّ | ٧٪ |
| تكلفة المبيعات (COGS) | ٧٠٪ من الإيراد |
| المصاريف التشغيليّة | ١٥٪ من الإيراد |
| الضريبة/الزكاة | ٢٠٪ |
| معدّل الخصم (WACC) | ١٠٪ |
| أفق الدراسة | ٥ سنوات |
أساس الافتراضات: تقديرات واقعية تستند إلى متوسط تكاليف إنشاء مصانع صغيرة ومتوسطة، وربحية القطاع الصناعي في الأردن ونموّه.
وصف المشروع والفرصة
يهدف مشروع مصنع الأكياس البلاستيكية إلى إنتاج وتوزيع مجموعة متنوعة من الأكياس البلاستيكية عالية الجودة لتلبية احتياجات السوق الأردني المتنامية. يشمل نموذج العمل الإنتاج باستخدام آلات حديثة وفعالة، مع التركيز على توفير منتجات مخصصة (مقاسات، سماكات، طباعة) للعملاء. يستهدف المصنع قطاعات مختلفة مثل محلات التجزئة (سوبر ماركت، محلات ملابس)، المصانع الغذائية، شركات التعبئة والتغليف، والمؤسسات الخدمية. يساهم المشروع في دعم الصناعة الوطنية وخلق فرص عمل، مع الأخذ في الاعتبار التوجهات البيئية من خلال التركيز على الأكياس القابلة للتحلل مستقبلاً.
دراسة السوق والطلب
يشهد السوق الأردني طلبًا مستمرًا على الأكياس البلاستيكية في مختلف القطاعات التجارية والصناعية والاستهلاكية. تؤكد غرفة صناعة الأردن على النمو القوي للقطاع الصناعي، حيث سجلت الصناعات التحويلية نموًا بنسبة 6.2% في الربع الثاني من عام 2026، مما يعكس دورها المحوري كمحرك للاقتصاد. هذا النمو مدفوع بالطلب المحلي المرتفع وتوسع الصادرات الصناعية. ورغم وجود توجّه نحو الأكياس القابلة للتحلل، لا يزال الطلب على الأكياس البلاستيكية التقليدية كبيرًا، خاصة مع وجود مصانع تُنتجها بكميات كبيرة.
تحجيم السوق (TAM / SAM / SOM)
يعتمد تحجيم السوق على تحليل حجم الصادرات السنوية للمنتجات البلاستيكية من الأردن، والتي بلغت نحو 250 مليون دينار أردني (353 مليون دولار) سنويًا في السنوات الأخيرة. وبناءً على ذلك، يتم تقدير حجم السوق المتاح (SAM) بنسبة 30% من إجمالي السوق الكلي (TAM) ليمثل شريحة السوق التي يمكن للمصنع استهدافها بكفاءة. أما السوق المستهدف الواقعي (SOM)، فيُقدر بنسبة 20% من السوق المتاح، مع الأخذ في الاعتبار القدرة الإنتاجية الأولية للمصنع والمنافسة القائمة. تعتمد هذه التقديرات على البيانات المتاحة حول نمو القطاع الصناعي بشكل عام وقطاع الصناعات البلاستيكية والمطاطية على وجه الخصوص في الأردن.
| المستوى | الحجم السنويّ | الوصف |
|---|---|---|
| TAM — السوق الكلّي | 250.0 مليون د.أ | إجماليّ الطلب القابل للخدمة |
| SAM — السوق المتاح | 75.0 مليون د.أ | الجزء الذي يطاله نموذجك |
| SOM — المستهدَف الواقعيّ | 15.0 مليون د.أ | حصّتك الواقعيّة المبكّرة |
أساس التحجيم: حجم صادرات المنتجات البلاستيكية السنوية من الأردن، مع الأخذ في الاعتبار الطلب المحلي المرتفع والنمو المستمر للقطاع الصناعي.
اقتصاديّات الوحدة
تقيس ربحيّة كلّ وحدة بيع/عميل — مؤشّر الجدوى الأدقّ:
| مؤشّر الوحدة | القيمة |
|---|---|
| وحدة البيع | طن من الأكياس البلاستيكية |
| متوسّط السعر/الإيراد للوحدة | ١٬٣٠٠ د.أ |
| تكلفة اكتساب العميل (CAC) | ٥٠ د.أ |
| قيمة العميل (LTV) | ١٬٠٠٠ د.أ |
| نسبة LTV/CAC | ٢٠× (صحّي) |
| هامش المساهمة | ٢٠٪ |
التحليل التنافسيّ
يوجد في الأردن عدد كبير من مصانع البلاستيك، يقارب 650 مصنعًا، مما يشير إلى بيئة تنافسية عالية. تشمل الشركات الكبرى في السوق الأردني مجموعة المستقبل للصناعات البلاستيكية والورقية، والتي تُعدّ من أبرز المصانع لجودة منتجاتها وتنوعها. تعتمد الميزة التنافسية المستدامة للمصنع المقترح على تقديم منتجات عالية الجودة بأسعار تنافسية، مع التركيز على التخصيص لتلبية احتياجات العملاء الخاصة. بالإضافة إلى ذلك، يمكن تحقيق التميز من خلال سرعة الاستجابة للطلبات، وتطوير المنتجات لتشمل الأكياس القابلة للتحلل، وبناء علاقات قوية مع العملاء.
خطة الدخول للسوق والتسعير
تستهدف خطة الدخول للسوق في المقام الأول تجار الجملة، الموزعين، السوبر ماركت، ومحلات التجزئة الكبيرة. سيتم استخدام قنوات تسويقية مباشرة عبر فريق مبيعات متخصص لزيارة العملاء المحتملين وتقديم عروض تنافسية. كما سيتم التركيز على بناء سمعة جيدة من خلال الجودة والالتزام بالمواعيد. يمكن استخدام التسويق الرقمي المحدود في البداية للوصول إلى الشركات والمؤسسات. تعتمد استراتيجية التسعير على تقديم أسعار تنافسية مع الحفاظ على هوامش ربح معقولة، مع إمكانية تقديم خصومات للكميات الكبيرة والعقود طويلة الأجل.
الطاقة والتشغيل
المرحلة الأولى: طاقة إنتاجية تبلغ حوالي 10-15 طن شهريًا، مع خطة للتوسع التدريجي لتصل إلى 30-40 طن شهريًا خلال 3-5 سنوات. يبدأ الإشغال بنسبة 60% في السنة الأولى ويزداد تدريجياً.
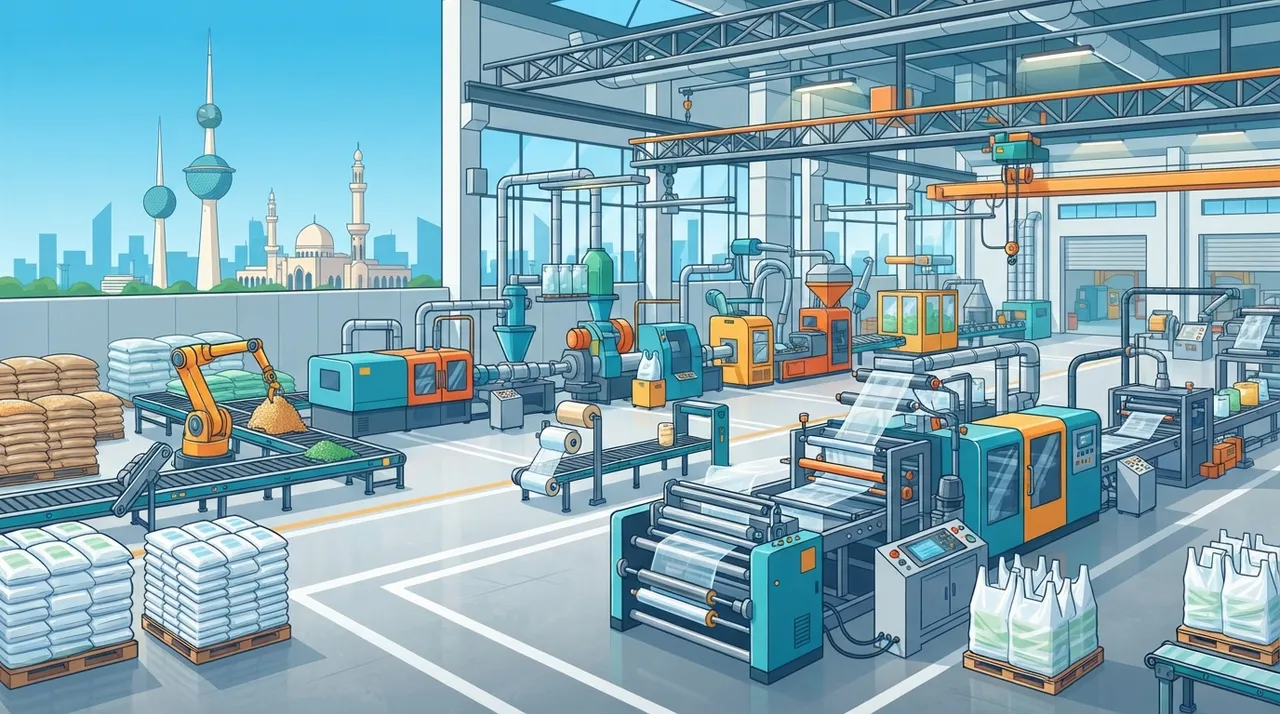
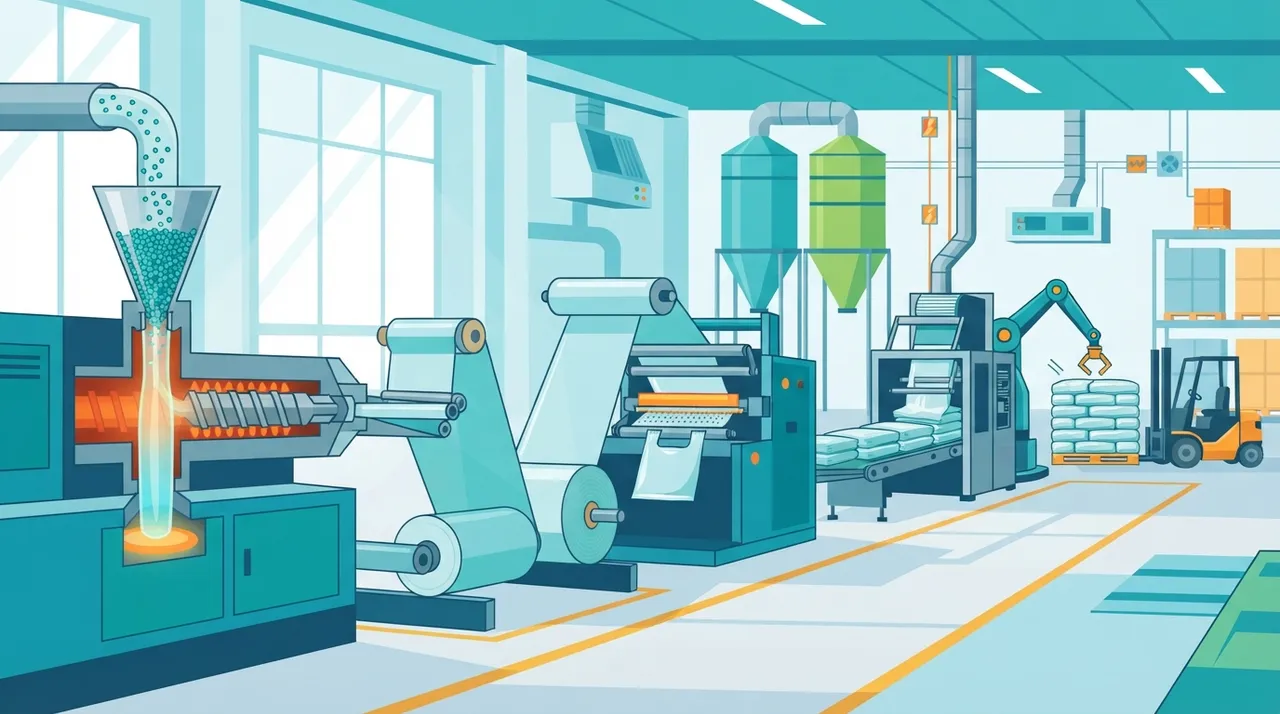
يشمل التشغيل اليومي للمصنع استلام المواد الخام، عمليات البثق والتشكيل، التقطيع واللحام، الطباعة (إن وجدت)، الفحص والتعبئة، وأخيرًا التخزين والشحن. يجب وضع نظام صارم لمراقبة الجودة في كل مرحلة من مراحل الإنتاج لضمان مطابقة المنتجات للمواصفات المطلوبة. كما يتطلب التشغيل اليومي صيانة دورية للآلات لضمان استمرارية الإنتاج وتقليل الأعطال. يمكن تطبيق نظام تتبع رقمي لكل دفعة لمراقبة الجودة ومعالجة أي ملاحظات بسرعة.
يتطلب المصنع مساحة مناسبة لا تقل عن 60 إلى 100 متر مربع لاستيعاب خطوط الإنتاج، مع توفير تيار كهربائي (3 فاز) وتهوية جيدة. تشمل المعدات الأساسية ماكينات تصنيع الأكياس البلاستيكية (مثل ماكينات الأكياس المسطحة) ومعدات اللحام والتعبئة. تعتمد المواد الخام بشكل أساسي على حبيبات البولي إيثيلين (HDPE وLDPE)، والتي يمكن الحصول عليها من الموردين المحليين أو الاستيراد. يُنصح باختيار موقع في إحدى المناطق الصناعية لسهولة الوصول إلى المواد الخام وتوفر البنية التحتية.
قائمة الدخل المتوقّعة (٥ سنوات)
| البند \ السنة | س١ | س٢ | س٣ | س٤ | س٥ |
|---|---|---|---|---|---|
| الإيرادات | ١٥٠٬٠٠٠ د.أ | ١٦٠٬٥٠٠ د.أ | ١٧١٬٧٣٥ د.أ | ١٨٣٬٧٥٦ د.أ | ١٩٦٬٦١٩ د.أ |
| تكلفة المبيعات | (١٠٥٬٠٠٠ د.أ) | (١١٢٬٣٥٠ د.أ) | (١٢٠٬٢١٤ د.أ) | (١٢٨٬٦٣٠ د.أ) | (١٣٧٬٦٣٤ د.أ) |
| الربح الإجماليّ | ٤٥٬٠٠٠ د.أ | ٤٨٬١٥٠ د.أ | ٥١٬٥٢١ د.أ | ٥٥٬١٢٧ د.أ | ٥٨٬٩٨٦ د.أ |
| المصاريف التشغيليّة | (٢٢٬٥٠٠ د.أ) | (٢٤٬٠٧٥ د.أ) | (٢٥٬٧٦٠ د.أ) | (٢٧٬٥٦٣ د.أ) | (٢٩٬٤٩٣ د.أ) |
| EBITDA | ٢٢٬٥٠٠ د.أ | ٢٤٬٠٧٥ د.أ | ٢٥٬٧٦٠ د.أ | ٢٧٬٥٦٣ د.أ | ٢٩٬٤٩٣ د.أ |
| الضريبة | (٠ د.أ) | (١٥ د.أ) | (٣٥٢ د.أ) | (٧١٣ د.أ) | (١٬٠٩٩ د.أ) |
| صافي الربح | -١٬٥٠٠ د.أ | ٦٠ د.أ | ١٬٤٠٨ د.أ | ٢٬٨٥١ د.أ | ٤٬٣٩٤ د.أ |
| هامش الصافي | -١٪ | ٠٪ | ١٪ | ٢٪ | ٢٪ |
هيكل التكاليف الاستثماريّة
| البند | التكلفة | النسبة |
|---|---|---|
| الآلات والمعدات | ٥٤٬٠٠٠ د.أ | ٤٥٪ |
| المواد الخام الأولية | ٣٠٬٠٠٠ د.أ | ٢٥٪ |
| إيجار وتجهيز الموقع | ١٢٬٠٠٠ د.أ | ١٠٪ |
| رواتب وأجور | ١٢٬٠٠٠ د.أ | ١٠٪ |
| رأس مال عامل ومصاريف تشغيلية أولية | ١٢٬٠٠٠ د.أ | ١٠٪ |
التدفّق النقديّ ونقطة التعادل
| السنة | التدفّق التشغيليّ | التدفّق التراكميّ |
|---|---|---|
| السنة ١ | ٢٢٬٥٠٠ د.أ | -٩٧٬٥٠٠ د.أ |
| السنة ٢ | ٢٤٬٠٦٠ د.أ | -٧٣٬٤٤٠ د.أ |
| السنة ٣ | ٢٥٬٤٠٨ د.أ | -٤٨٬٠٣٢ د.أ |
| السنة ٤ | ٢٦٬٨٥١ د.أ | -٢١٬١٨١ د.أ |
| السنة ٥ | ٢٨٬٣٩٤ د.أ | ٧٬٢١٣ د.أ |
نقطة التعادل التقديريّة عند إيراد سنويّ ≈ ١٥٥٬٠٠٠ د.أ (~١٠٣٪ من إيراد السنة الأولى)، بهامش مساهمة ٣٠٪. التعادل النقديّ التراكميّ في السنة ٥.
هيكل التمويل
| مصدر التمويل | النسبة | المبلغ |
|---|---|---|
| حقوق ملكيّة | ٧٠٪ | ٨٤٬٠٠٠ د.أ |
| تمويل بالدَّيْن (فائدة ٧٪) | ٣٠٪ | ٣٦٬٠٠٠ د.أ |
تحليل الحساسيّة (الإيراد × التشغيل)
أثر تغيّر الإيراد والتكاليف معًا على صافي القيمة الحالية:
| الإيراد \ التشغيل | −10٪ | −5٪ | أساس | +5٪ | +10٪ |
|---|---|---|---|---|---|
| −20٪ | ١٬٤٩٦ د.أ | -١٩٬١٦٤ د.أ | -٤٢٬٥٢٥ د.أ | -٦٨٬٣٥٠ د.أ | -٩٤٬١٧٥ د.أ |
| −10٪ | ١٤٬٤٠٩ د.أ | -٨٬٨٣٤ د.أ | -٣٣٬٢٦٦ د.أ | -٦١٬٨٩٣ د.أ | -٩٠٬٩٤٧ د.أ |
| أساس | ٢٧٬٣٢١ د.أ | ١٬٤٩٦ د.أ | -٢٤٬٦٠٢ د.أ | -٥٥٬٤٣٧ د.أ | -٨٧٬٧١٩ د.أ |
| +10٪ | ٤٠٬٢٣٤ د.أ | ١١٬٨٢٦ د.أ | -١٦٬٥٨١ د.أ | -٤٨٬٩٨١ د.أ | -٨٤٬٤٩٠ د.أ |
| +20٪ | ٥٣٬١٤٧ د.أ | ٢٢٬١٥٦ د.أ | -٨٬٨٣٤ د.أ | -٤٢٬٥٢٥ د.أ | -٨١٬٢٦٢ د.أ |
تحليل السيناريوهات
| السيناريو | الاحتمال | NPV | التقييم |
|---|---|---|---|
| متشائم | ٢٥٪ | -٥٠٬٢٧٢ د.أ | غير مجدٍ |
| الأساس | ٥٠٪ | -٢٤٬٦٠٢ د.أ | غير مجدٍ |
| متفائل | ٢٥٪ | ٤٦٣ د.أ | مجدٍ |
القيمة الحالية المتوقّعة (مرجّحة): -٢٤٬٧٥٣ د.أ.
تحليل المخاطر وإدارتها
| الخطر | الاحتمال | الأثر | التخفيف |
|---|---|---|---|
| تقلب أسعار المواد الخام (البولي إيثيلين) | مرتفع | مرتفع | عقد اتفاقيات توريد طويلة الأجل مع الموردين، البحث عن موردين بديلين، وتخزين كميات كافية من المواد الخام. |
| المنافسة الشديدة في السوق المحلي | مرتفع | متوسط | التركيز على الجودة العالية، التخصص في أنواع معينة من الأكياس، بناء علاقات قوية مع العملاء، وتقديم أسعار تنافسية. |
| التغيرات التشريعية المتعلقة بالأكياس البلاستيكية | متوسط | مرتفع | متابعة التحديثات التشريعية، والاستعداد للتحول نحو إنتاج الأكياس القابلة للتحلل أو البدائل الصديقة للبيئة. |
| ارتفاع تكاليف الطاقة | مرتفع | مرتفع | الاستثمار في معدات موفرة للطاقة، والبحث عن حلول الطاقة البديلة مثل الألواح الشمسية (إذا كانت المنطقة الجغرافية مناسبة). |
| صعوبة اكتساب عملاء جدد | متوسط | متوسط | وضع خطة تسويق ومبيعات قوية، المشاركة في المعارض الصناعية، وتقديم عروض تنافسية للكميات الكبيرة. |
الهيكل التنظيميّ والفريق
يتكون الهيكل التنظيمي المقترح من مدير عام، مشرف إنتاج، فنيي تشغيل وصيانة، عمال إنتاج، ومسؤول مبيعات وتسويق، بالإضافة إلى محاسب إداري. يجب أن يكون المدير العام ذا خبرة في قطاع الصناعات التحويلية. يعتمد نجاح المشروع بشكل كبير على كفاءة فريق العمل، لذا يجب توفير التدريب المستمر للعاملين على أحدث تقنيات الإنتاج ومعايير الجودة.
الجوانب القانونيّة والتنظيميّة
يتطلب المشروع استخراج عدد من التراخيص، منها السجل التجاري، البطاقة الضريبية، ترخيص مزاولة النشاط الصناعي من وزارة الصناعة والتجارة، وشهادة بيئية من الجهات المختصة. يجب الالتزام بالأنظمة والقوانين المتعلقة بتنظيم استيراد وإنتاج وتداول أكياس التسوق البلاستيكية، بما في ذلك التوجه نحو الأكياس القابلة للتحلل. معدل الضريبة على الشركات في الأردن هو 20% للقطاع الصناعي العام.
خطة التوسّع والاستدامة
يمكن التوسع في المشروع من خلال إضافة خطوط إنتاج جديدة لزيادة الطاقة الإنتاجية، أو تنويع المنتجات لتشمل أنواعًا مختلفة من الأكياس (مثل أكياس النفايات، أكياس التعبئة المتخصصة). كما يمكن التوسع جغرافيًا باستهداف أسواق إقليمية مجاورة مثل السعودية، العراق، وفلسطين. يجب التركيز على الاستدامة من خلال البحث المستمر عن مواد خام صديقة للبيئة وتطوير منتجات قابلة للتحلل، بما يتماشى مع التوجهات العالمية والمحلية للحد من التلوث البلاستيكي.
الأثر البيئيّ والاجتماعيّ والحوكمة (ESG)
لتقليل الأثر البيئي، يجب على المصنع الالتزام بالمعايير البيئية الأردنية، والبحث عن استخدام مواد خام قابلة للتحلل أو معاد تدويرها. يمكن أيضًا الاستثمار في تقنيات إعادة تدوير المخلفات البلاستيكية الناتجة عن عملية الإنتاج لتقليل الهدر. على الصعيد الاجتماعي، يساهم المشروع في توفير فرص عمل للمجتمع المحلي. أما الحوكمة، فتتطلب الشفافية في العمليات والالتزام باللوائح والقوانين، بالإضافة إلى المسؤولية الاجتماعية تجاه البيئة والمجتمع.
الاستنتاجات والتوصيات
يُعد مشروع مصنع الأكياس البلاستيكية في الأردن فرصة استثمارية مجدية وواعدة، نظرًا للطلب المستمر على هذه المنتجات والنمو الإيجابي للقطاع الصناعي. مع رأس مال مبدئي يبلغ حوالي 120,000 دينار أردني، يمكن للمشروع تحقيق عوائد جيدة في حال التخطيط الجيد والتركيز على الجودة والتسويق الفعال. التوصية هي بالمضي قدمًا في المشروع، مع التركيز على دراسة الجدوى التفصيلية للمواد الخام المستدامة وتلبية متطلبات السوق المتغيرة، بما في ذلك الأكياس القابلة للتحلل.
أسئلة شائعة
كم تكلفة إنشاء مصنع أكياس بلاستيكية في الأردن؟
تبدأ التكلفة التقديرية لإنشاء مصنع أكياس بلاستيكية صغير في الأردن من حوالي 120,000 دينار أردني، وقد تزيد حسب حجم المصنع ونوعية المعدات.
هل مشروع مصنع الأكياس البلاستيكية مربح في الأردن؟
نعم، يُعد مشروع مصنع الأكياس البلاستيكية مربحًا في الأردن نظرًا للطلب المستمر من مختلف القطاعات، ويمكن أن يحقق صافي ربح يتراوح بين 25% إلى 45%.
ما هي التراخيص المطلوبة لفتح مصنع أكياس بلاستيكية في الأردن؟
التراخيص الأساسية تشمل السجل التجاري، البطاقة الضريبية، رخصة مزاولة النشاط الصناعي من وزارة الصناعة والتجارة، وشهادة بيئية.
ما هي الفئات المستهدفة لمصنع الأكياس البلاستيكية؟
الفئات المستهدفة تشمل أصحاب المحلات التجارية (سوبر ماركت، ملابس)، المصانع الغذائية، شركات التعبئة والتغليف، وشركات الشحن اللوجستي.
ما هي التحديات الرئيسية التي تواجه مصانع البلاستيك في الأردن؟
تشمل التحديات ارتفاع تكلفة الطاقة ومدخلات الإنتاج، والمنافسة الشديدة، والتوجهات نحو حظر الأكياس البلاستيكية غير القابلة للتحلل.
المصادر وإخلاء المسؤوليّة
- غرفة صناعة الأردن
- تقارير اقتصادية متخصصة حول السوق الأردني
- مواقع دراسات الجدوى المتخصصة
- شركات ومصانع الأكياس البلاستيكية في الأردن
- المؤسسات الحكومية الداعمة للمشاريع الصغيرة والمتوسطة
إخلاء مسؤوليّة: هذه دراسة استرشاديّة تقدّم تحليلاً ماليًّا وفق معايير القطاع المعتمدة؛ تحقّق من الأرقام محليًّا وفق واقع مشروعك قبل أي قرار استثماريّ.