الملخّص التنفيذيّ
يستهدف مشروع مصنع أكياس بلاستيكية في قطاع صناعي وتصنيع بـالكويت فرصة سوقيّة واعدة. باستثمار ١٨٠٬٠٠٠ د.ك يحقّق صافي قيمة حالية ٥٢٬٧٣٥ د.ك، ومعدّل عائد داخليّ ٢٣٪، واستردادًا في 3 سنة.
| المؤشّر | القيمة |
|---|---|
| الاستثمار المبدئيّ | ١٨٠٬٠٠٠ د.ك |
| إيراد السنة الأولى | ٣٨٠٬٠٠٠ د.ك |
| نموّ سنويّ (CAGR) | ٧٪ |
| هامش الصافي (س١) | ٦٪ |
| العائد على الاستثمار (متوسّط) | ١٦٪ سنويًّا |
| صافي القيمة الحالية (NPV) | ٥٢٬٧٣٥ د.ك |
| معدّل العائد الداخليّ (IRR) | ٢٣٪ |
| مؤشّر الربحيّة (PI) | ١ |
| فترة الاسترداد | ٣ سنة |
| سنة التعادل | السنة ٣ |
| NPV المتوقّع (مرجّح بالاحتمالات) | ٥٥٬٨٣٩ د.ك |
الافتراضات وأساسها
تستند أرقام هذه الدراسة إلى معطيات المشروع وطبيعة قطاع صناعي وتصنيع في الكويت ومؤشّرات السوق المحليّ، وفق الافتراضات الآتية:
| الافتراض | القيمة |
|---|---|
| رأس المال المبدئيّ | ١٨٠٬٠٠٠ د.ك |
| إيراد السنة الأولى | ٣٨٠٬٠٠٠ د.ك |
| النموّ السنويّ | ٧٪ |
| تكلفة المبيعات (COGS) | ٦٥٪ من الإيراد |
| المصاريف التشغيليّة | ٢٠٪ من الإيراد |
| الضريبة/الزكاة | ٠٪ |
| معدّل الخصم (WACC) | ١٢٪ |
| أفق الدراسة | ٥ سنوات |
أساس الافتراضات: الأرقام تستند إلى متوسط تكاليف إنشاء وتشغيل مصنع أكياس بلاستيكية متوسط الحجم في الكويت، مع الأخذ في الاعتبار أسعار المواد الخام المحلية والطلب المستمر على المنتج.
وصف المشروع والفرصة
يهدف مشروع مصنع الأكياس البلاستيكية في الكويت إلى تلبية الطلب المتزايد على هذا المنتج الأساسي في مختلف القطاعات. تشمل الفرصة الاستثمارية الكبيرة في هذا القطاع الحاجة المستمرة للأكياس في محلات التجزئة، السوبر ماركت، المطاعم، ومصانع التعبئة والتغليف، ومصانع المواد الغذائية، وقطاع الجملة والتجزئة، ومحلات الملابس. يعتمد نموذج العمل على إنتاج مجموعة متنوعة من الأكياس البلاستيكية بأحجام وأنواع مختلفة (مثل أكياس التسوق، أكياس القمامة، أكياس التعبئة والتغليف) مع التركيز على الجودة والمتانة. العميل المستهدف يشمل الشركات التجارية والصناعية والمستهلكين النهائيين الذين يبحثون عن حلول تغليف موثوقة وفعالة من حيث التكلفة. يُعد هذا المشروع استثمارًا واعدًا نظرًا لارتفاع الاستهلاك من الأكياس البلاستيكية في الكويت.
دراسة السوق والطلب
يشهد السوق الكويتي طلبًا مستمرًا على الأكياس البلاستيكية نظرًا للاستخدام الواسع لها في الحياة اليومية ومختلف القطاعات التجارية والصناعية. تُظهر البيانات أن الكويت تستهلك ما يقدر بنحو 6.5 مليار كيس بلاستيكي سنويًا، بما في ذلك أكياس الجمعيات والخبز والقمامة. يُعتبر قطاع صناعة البلاستيك في الكويت من القطاعات الحيوية التي تستحوذ على حوالي 15% من إجمالي النشاط الصناعي السنوي. ومن المتوقع أن ينمو استهلاك منطقة الخليج من البلاستيك بنحو 8%. العوامل المحركة للطلب تشمل النمو السكاني، التوسع في قطاع التجزئة، زيادة الأنشطة التجارية، وتطور التجارة الإلكترونية التي تزيد من الطلب على أنواع جديدة من العبوات البلاستيكية. ومع ذلك، هناك توجه متزايد نحو الأكياس البلاستيكية الصديقة للبيئة والقابلة للتحلل الحيوي، مما يمثل فرصة للمصنع لتقديم منتجات تتوافق مع هذه المتطلبات.
تحجيم السوق (TAM / SAM / SOM)
تعتمد منهجية تحجيم السوق على تقدير حجم الاستهلاك السنوي للأكياس البلاستيكية في الكويت، والذي يُقدر بـ 6.5 مليار كيس سنوياً على الأقل. يتم تحويل هذه الكمية إلى وزن بالطن ثم إلى قيمة مالية تقديرية بناءً على متوسط أسعار البيع للطن الواحد. يتم تحديد السوق الكلي المتاح (TAM) بناءً على إجمالي قيمة استهلاك الأكياس البلاستيكية في الدولة. أما السوق المتاح (SAM)، فيُحدد بتقييم الجزء من السوق الذي يمكن للمصنع الجديد خدمته بفعالية، مع الأخذ في الاعتبار القدرة الإنتاجية والمنافسة الحالية. أخيرًا، يتم تحديد السوق المستهدف الواقعي (SOM) كنسبة مئوية صغيرة من السوق المتاح يمكن تحقيقها خلال السنوات الأولى من التشغيل، مع خطة للتوسع التدريجي.
| المستوى | الحجم السنويّ | الوصف |
|---|---|---|
| TAM — السوق الكلّي | 250.0 مليون د.ك | إجماليّ الطلب القابل للخدمة |
| SAM — السوق المتاح | 150.0 مليون د.ك | الجزء الذي يطاله نموذجك |
| SOM — المستهدَف الواقعيّ | 20.0 مليون د.ك | حصّتك الواقعيّة المبكّرة |
أساس التحجيم: يعتمد تحجيم السوق على الاستهلاك السنوي للأكياس البلاستيكية في الكويت (6.5 مليار كيس سنوياً على الأقل)، وتحويلها إلى قيمة تقديرية، مع الأخذ في الاعتبار حصة سوقية مستهدفة واقعية للمصنع الجديد.
اقتصاديّات الوحدة
تقيس ربحيّة كلّ وحدة بيع/عميل — مؤشّر الجدوى الأدقّ:
| مؤشّر الوحدة | القيمة |
|---|---|
| وحدة البيع | طن من الأكياس البلاستيكية |
| متوسّط السعر/الإيراد للوحدة | ١٬٢٥٠ د.ك |
| تكلفة اكتساب العميل (CAC) | ٥٠ د.ك |
| قيمة العميل (LTV) | ٢٬٥٠٠ د.ك |
| نسبة LTV/CAC | ٥٠× (صحّي) |
| هامش المساهمة | ١٥٪ |
التحليل التنافسيّ
يوجد في الكويت عدد من مصانع الأكياس البلاستيكية القائمة مثل المصنع العربي للبلاستيك، وشركة الصناعات البلاستيكية الكويت، ومصنع النورس، ومصنع جرين بلاستيك. المنافسة في هذا القطاع عالية وتتأثر بأسعار المواد الخام وجودة المنتج. الميزة المستدامة للمصنع المقترح يمكن أن تتمثل في التركيز على إنتاج أكياس بلاستيكية صديقة للبيئة وقابلة للتحلل الحيوي، وهو اتجاه مدعوم بجهود حماية البيئة في الكويت. كما يمكن تحقيق ميزة تنافسية من خلال تقديم منتجات ذات جودة عالية ومتانة فائقة، ومرونة في تلبية الطلبات المخصصة (مقاسات، سماكات، طباعة). بناء علاقات قوية مع العملاء وتقديم خدمة عملاء ممتازة وضمان التوريد المنتظم والموثوق سيساهم في ولاء العملاء.
خطة الدخول للسوق والتسعير
تعتمد خطة الدخول إلى السوق على استهداف قطاعات محددة في البداية مثل محلات السوبر ماركت والهايبر ماركت، ومصانع التعبئة والتغليف، والمطاعم. سيتم التسويق من خلال قنوات مباشرة مثل مندوبي المبيعات لزيارة العملاء المحتملين وعقد اتفاقيات توريد طويلة الأجل. يمكن أيضًا الاستفادة من المشاركة في المعارض الصناعية المحلية وبناء حضور رقمي فعال عبر الإنترنت. سيتم التسعير بشكل تنافسي مع الأخذ في الاعتبار جودة المنتج وتكاليف الإنتاج. يمكن تقديم خصومات للكميات الكبيرة لجذب العملاء بالجملة. كما يمكن التركيز على تقديم قيمة مضافة من خلال توفير خيارات طباعة مخصصة وتصاميم فريدة تعزز العلامة التجارية للعملاء.
الطاقة والتشغيل
تبدأ الطاقة الإنتاجية بـ 350-500 كيلوغرام يومياً (نصف طن تقريباً) في وردية واحدة، وتتوسع تدريجياً لتصل إلى 1 طن يومياً مع زيادة الطلب، مما يتيح إنتاج حوالي 300 طن سنوياً في البداية.
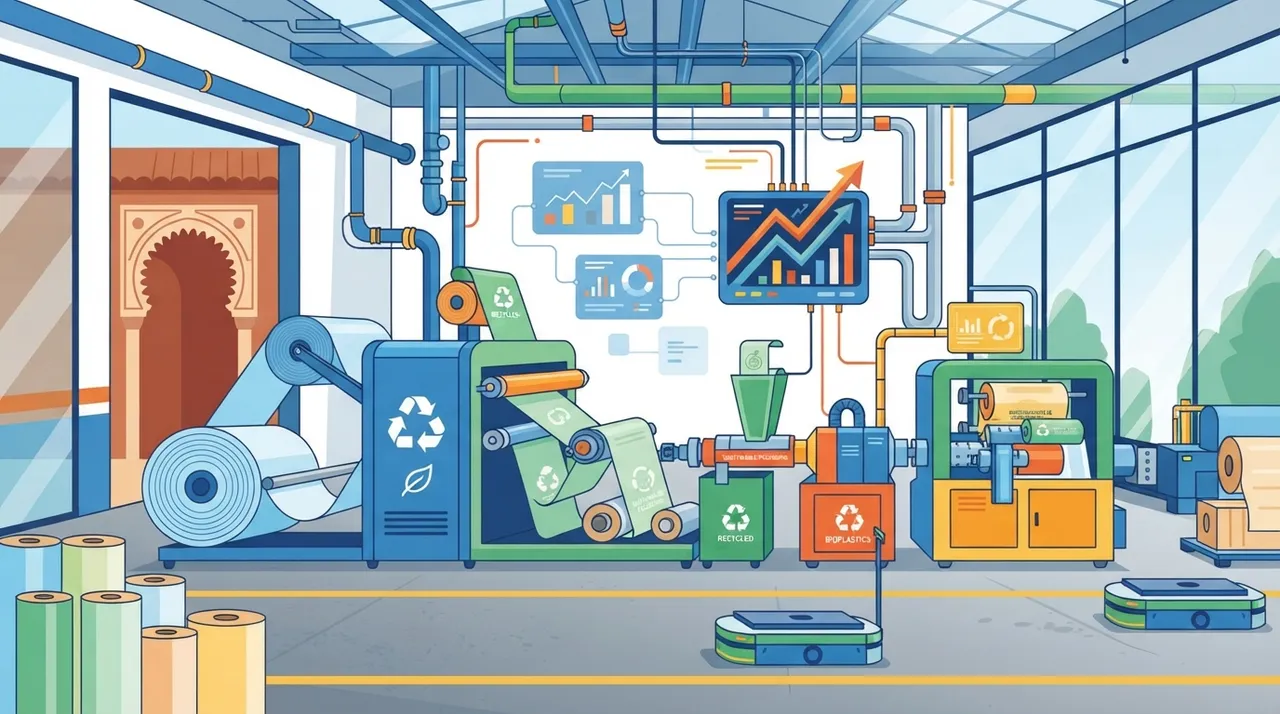
يرتكز التشغيل اليومي على خط إنتاج مرن يسمح بالتحويل السريع بين أحجام الأكياس وسمكها. تبدأ العملية بوضع المواد الخام (حبيبات البولي إيثيلين) في القادوس، ثم إضافة اللون (إذا لزم الأمر)، يلي ذلك سحب البلاستيك وتحويله إلى رولات، ثم قصها ولحامها وتشكيلها. يجب تطبيق نظام صارم لمراقبة الجودة لضمان ثبات جودة المنتج في كل دفعة، وتقليل الهدر من خلال ضبط دقيق لخصائص الذوبان والتمدد. الصيانة الدورية للمعدات ضرورية لضمان كفاءة التشغيل. يجب أن يكون هناك مخزون كافٍ من المواد الخام لتجنب توقف الإنتاج، ونظام فعال لإدارة المخزون للمنتجات النهائية.
تشمل الجوانب الفنية للمشروع اختيار موقع في منطقة صناعية مرخصة لتسهيل الحصول على التراخيص والالتزام بالاشتراطات البيئية، مع الأفضلية للقرب من مصادر المواد الخام والأسواق. تتضمن المعدات الأساسية ماكينة سحب وتحويل حبيبات البلاستيك إلى رولات (ماكينة فيلم)، ومقصات كهربائية، ومكابس، وماكينات لحام، وميزان. المواد الخام الرئيسية هي البولي إيثيلين (HDPE و LDPE)، مع إمكانية إضافة مواد ملونة أو مواد قابلة للتحلل الحيوي. يجب التركيز على شراء مواد خام عالية الجودة لضمان جودة المنتج النهائي. يمكن أن يتراوح سعر طن البولي إيثيلين بين 1500 و 1600 دولار أمريكي (حوالي 460-490 دينار كويتي بسعر صرف تقريبي 1 دولار = 0.307 دينار كويتي).
قائمة الدخل المتوقّعة (٥ سنوات)
| البند \ السنة | س١ | س٢ | س٣ | س٤ | س٥ |
|---|---|---|---|---|---|
| الإيرادات | ٣٨٠٬٠٠٠ د.ك | ٤٠٦٬٦٠٠ د.ك | ٤٣٥٬٠٦٢ د.ك | ٤٦٥٬٥١٦ د.ك | ٤٩٨٬١٠٢ د.ك |
| تكلفة المبيعات | (٢٤٧٬٠٠٠ د.ك) | (٢٦٤٬٢٩٠ د.ك) | (٢٨٢٬٧٩٠ د.ك) | (٣٠٢٬٥٨٦ د.ك) | (٣٢٣٬٧٦٧ د.ك) |
| الربح الإجماليّ | ١٣٣٬٠٠٠ د.ك | ١٤٢٬٣١٠ د.ك | ١٥٢٬٢٧٢ د.ك | ١٦٢٬٩٣١ د.ك | ١٧٤٬٣٣٦ د.ك |
| المصاريف التشغيليّة | (٧٦٬٠٠٠ د.ك) | (٨١٬٣٢٠ د.ك) | (٨٧٬٠١٢ د.ك) | (٩٣٬١٠٣ د.ك) | (٩٩٬٦٢٠ د.ك) |
| EBITDA | ٥٧٬٠٠٠ د.ك | ٦٠٬٩٩٠ د.ك | ٦٥٬٢٥٩ د.ك | ٦٩٬٨٢٧ د.ك | ٧٤٬٧١٥ د.ك |
| الضريبة | (٠ د.ك) | (٠ د.ك) | (٠ د.ك) | (٠ د.ك) | (٠ د.ك) |
| صافي الربح | ٢١٬٠٠٠ د.ك | ٢٤٬٩٩٠ د.ك | ٢٩٬٢٥٩ د.ك | ٣٣٬٨٢٧ د.ك | ٣٨٬٧١٥ د.ك |
| هامش الصافي | ٦٪ | ٦٪ | ٧٪ | ٧٪ | ٨٪ |
هيكل التكاليف الاستثماريّة
| البند | التكلفة | النسبة |
|---|---|---|
| الآلات والمعدات | ٨١٬٠٠٠ د.ك | ٤٥٪ |
| المواد الخام الأولية | ٤٥٬٠٠٠ د.ك | ٢٥٪ |
| إيجار وتجهيز المصنع | ٢٧٬٠٠٠ د.ك | ١٥٪ |
| الرواتب والأجور | ١٤٬٤٠٠ د.ك | ٨٪ |
| تراخيص ومصاريف تأسيس | ١٢٬٦٠٠ د.ك | ٧٪ |
التدفّق النقديّ ونقطة التعادل
| السنة | التدفّق التشغيليّ | التدفّق التراكميّ |
|---|---|---|
| السنة ١ | ٥٧٬٠٠٠ د.ك | -١٢٣٬٠٠٠ د.ك |
| السنة ٢ | ٦٠٬٩٩٠ د.ك | -٦٢٬٠١٠ د.ك |
| السنة ٣ | ٦٥٬٢٥٩ د.ك | ٣٬٢٤٩ د.ك |
| السنة ٤ | ٦٩٬٨٢٧ د.ك | ٧٣٬٠٧٧ د.ك |
| السنة ٥ | ٧٤٬٧١٥ د.ك | ١٤٧٬٧٩٢ د.ك |
نقطة التعادل التقديريّة عند إيراد سنويّ ≈ ٣٢٠٬٠٠٠ د.ك (~٨٤٪ من إيراد السنة الأولى)، بهامش مساهمة ٣٥٪. التعادل النقديّ التراكميّ في السنة ٣.
هيكل التمويل
| مصدر التمويل | النسبة | المبلغ |
|---|---|---|
| حقوق ملكيّة | ٦٠٪ | ١٠٨٬٠٠٠ د.ك |
| تمويل بالدَّيْن (فائدة ٦٪) | ٤٠٪ | ٧٢٬٠٠٠ د.ك |
تحليل الحساسيّة (الإيراد × التشغيل)
أثر تغيّر الإيراد والتكاليف معًا على صافي القيمة الحالية:
| الإيراد \ التشغيل | −10٪ | −5٪ | أساس | +5٪ | +10٪ |
|---|---|---|---|---|---|
| −20٪ | ١٣٠٬٣١٥ د.ك | ٦٨٬٢٥٢ د.ك | ٦٬١٨٩ د.ك | -٥٥٬٨٧٤ د.ك | -١١٧٬٩٣٧ د.ك |
| −10٪ | ١٦٩٬١٠٤ د.ك | ٩٩٬٢٨٣ د.ك | ٢٩٬٤٦٢ د.ك | -٤٠٬٣٥٨ د.ك | -١١٠٬١٧٩ د.ك |
| أساس | ٢٠٧٬٨٩٣ د.ك | ١٣٠٬٣١٥ د.ك | ٥٢٬٧٣٦ د.ك | -٢٤٬٨٤٣ د.ك | -١٠٢٬٤٢١ د.ك |
| +10٪ | ٢٤٦٬٦٨٣ د.ك | ١٦١٬٣٤٦ د.ك | ٧٦٬٠١٠ د.ك | -٩٬٣٢٧ د.ك | -٩٤٬٦٦٣ د.ك |
| +20٪ | ٢٨٥٬٤٧٢ د.ك | ١٩٢٬٣٧٨ د.ك | ٩٩٬٢٨٣ د.ك | ٦٬١٨٩ د.ك | -٨٦٬٩٠٦ د.ك |
تحليل السيناريوهات
| السيناريو | الاحتمال | NPV | التقييم |
|---|---|---|---|
| متشائم | ٢٥٪ | -١٨٬٦٣٦ د.ك | غير مجدٍ |
| الأساس | ٥٠٪ | ٥٢٬٧٣٦ د.ك | مجدٍ |
| متفائل | ٢٥٪ | ١٣٦٬٥٢١ د.ك | مجدٍ |
القيمة الحالية المتوقّعة (مرجّحة): ٥٥٬٨٣٩ د.ك.
تحليل المخاطر وإدارتها
| الخطر | الاحتمال | الأثر | التخفيف |
|---|---|---|---|
| تقلبات أسعار المواد الخام (البولي إيثيلين) | مرتفع | مرتفع | عقد اتفاقيات توريد طويلة الأجل، البحث عن موردين بديلين، تخزين كميات كافية من المواد الخام. |
| زيادة المنافسة المحلية والإقليمية | متوسط | متوسط | التميز بجودة المنتج، تقديم أكياس صديقة للبيئة، بناء علاقات قوية مع العملاء، استهداف شرائح سوقية متخصصة. |
| تغير اللوائح البيئية نحو حظر الأكياس البلاستيكية التقليدية | متوسط | مرتفع | الاستثمار في تقنيات إنتاج الأكياس القابلة للتحلل الحيوي كخيار أساسي من البداية، متابعة التطورات التشريعية. |
| صعوبة اكتساب عملاء جدد وتوزيع المنتجات | متوسط | متوسط | وضع خطة تسويق ومبيعات قوية، توظيف مندوبي مبيعات ذوي خبرة، تقديم عروض تنافسية، بناء شبكة توزيع فعالة. |
| أعطال المعدات وتوقف الإنتاج | متوسط | متوسط | الصيانة الدورية والوقائية، توفير قطع الغيار الأساسية، تدريب الفنيين، وجود خطة طوارئ. |
الهيكل التنظيميّ والفريق
يتطلب الهيكل التنظيمي للمصنع فريقًا متخصصًا يشمل مدير مصنع، ومشرفي إنتاج، وعمال فنيين لتشغيل وصيانة الآلات، وعمال تعبئة وتغليف، ومندوبي مبيعات. يُفضل توظيف عمالة ذات خبرة في صناعة البلاستيك. تشكل القوى العاملة غير الكويتية النسبة الأكبر في القطاع الصناعي الكويتي، حيث يشكل الكويتيون حوالي 4.3% فقط من إجمالي العمالة في قطاع البلاستيك. يمكن أن يستقطب نشاط إنتاج الأكياس البلاستيكية نسبة كبيرة من القوى العاملة في القطاع. يجب التركيز على تدريب العمالة على أحدث تقنيات الإنتاج ومعايير الجودة والسلامة.
الجوانب القانونيّة والتنظيميّة
يتطلب تأسيس مصنع أكياس بلاستيكية في الكويت الحصول على ترخيص صناعي من الهيئة العامة للصناعة. تشمل الإجراءات الأخرى الحصول على سجل تجاري وبطاقة ضريبية. يجب الالتزام بالضوابط والاشتراطات والمواصفات الفنية التي تحددها الجهات الحكومية فيما يتعلق بتصنيع الأكياس البلاستيكية، خاصة تلك المتعلقة بالمعايير البيئية، مثل استخدام الأكياس القابلة للتحلل الحيوي. يجب أيضًا الالتزام بقوانين العمل والعمال في الكويت.
خطة التوسّع والاستدامة
يمكن التوسع في المستقبل من خلال زيادة الطاقة الإنتاجية عبر إضافة خطوط إنتاج جديدة، أو تنويع المنتجات لتشمل أنواعًا أخرى من المنتجات البلاستيكية المطلوبة في السوق. يمكن التوسع جغرافياً باستهداف أسواق إقليمية مجاورة. يمكن أيضًا الاستثمار في تقنيات الطباعة الحديثة لتقديم أكياس مطبوعة مخصصة للعلامات التجارية والمتاجر. للحفاظ على الاستدامة، يجب التركيز على كفاءة استخدام الموارد، وتقليل النفايات، وتبني ممارسات صديقة للبيئة، بما في ذلك إعادة تدوير المخلفات البلاستيكية.
الأثر البيئيّ والاجتماعيّ والحوكمة (ESG)
تُعد النفايات البلاستيكية تحديًا بيئيًا كبيرًا في الكويت، حيث تقدر بنحو 18% من إجمالي النفايات الصلبة، أي حوالي 200 ألف طن سنويًا. لذلك، يجب أن يلتزم المصنع بمعايير بيئية صارمة، وأن يركز على إنتاج أكياس بلاستيكية صديقة للبيئة وقابلة للتحلل الحيوي بالأكسدة، والتي لا تترك أي مخلفات أو آثار للنفايات. يمكن للمصنع أيضًا الاستثمار في خطوط إعادة التدوير لتحويل المخلفات البلاستيكية إلى مواد خام، مما يقلل من الأثر البيئي ويدعم الاقتصاد الدائري. يجب أن تتوافق جميع العمليات مع لوائح الهيئة العامة للبيئة في الكويت.
الاستنتاجات والتوصيات
يُعد مشروع مصنع الأكياس البلاستيكية في الكويت فرصة استثمارية مجدية وواعدة، مدفوعة بالطلب المستمر والكبير على المنتج في السوق المحلي. ومع رأس مال مبدئي مقترح يبلغ 180 ألف دينار كويتي، يمكن للمصنع تحقيق عوائد مالية جيدة. تكمن أهمية المشروع في تلبية احتياجات قطاعات حيوية، مع إمكانية تحقيق ميزة تنافسية من خلال التركيز على الجودة، والمرونة في الإنتاج، والالتزام بالمعايير البيئية من خلال إنتاج أكياس قابلة للتحلل. التخطيط الدقيق، والإدارة الفعالة، والتسويق المستهدف، سيضمن نجاح واستدامة المشروع على المدى الطويل.
أسئلة شائعة
كم تكلفة إنشاء مصنع أكياس بلاستيكية في الكويت؟
تتراوح تكلفة إنشاء مصنع أكياس بلاستيكية متوسط الحجم في الكويت بين 180,000 و 300,000 دينار كويتي، وقد تزيد للمصانع الكبيرة.
هل مشروع مصنع الأكياس البلاستيكية مربح في الكويت؟
نعم، يُعتبر مشروع مصنع الأكياس البلاستيكية مربحًا في الكويت نظرًا للطلب المستمر وارتفاع الاستهلاك اليومي لهذه المنتجات في مختلف القطاعات.
ما هي التراخيص المطلوبة لإنشاء مصنع أكياس بلاستيكية في الكويت؟
يتطلب المشروع الحصول على ترخيص صناعي من الهيئة العامة للصناعة، بالإضافة إلى سجل تجاري وبطاقة ضريبية.
ما هي المواد الخام الرئيسية المستخدمة في صناعة الأكياس البلاستيكية؟
المادة الخام الأساسية هي حبيبات البولي إيثيلين بأنواعها المختلفة (HDPE و LDPE)، ويمكن إضافة مواد ملونة أو مواد قابلة للتحلل الحيوي.
كم يبلغ استهلاك الكويت من الأكياس البلاستيكية سنوياً؟
تستهلك الكويت ما يقدر بنحو 6.5 مليار كيس بلاستيكي سنويًا على الأقل، بما في ذلك أكياس الجمعيات والخبز والقمامة.
هل هناك توجه في الكويت نحو الأكياس البلاستيكية الصديقة للبيئة؟
نعم، هناك توجه متزايد في الكويت نحو استخدام الأكياس البلاستيكية الصديقة للبيئة والقابلة للتحلل الحيوي، وهناك دعوات لإلزام الجمعيات والأسواق التجارية بها.
المصادر وإخلاء المسؤوليّة
- دراسات جدوى لمصانع الأكياس البلاستيكية في المنطقة
- تقارير سوق صناعة البلاستيك في الكويت والشرق الأوسط
- بيانات الاستهلاك والإحصائيات البيئية في الكويت
- أسعار المواد الخام والمعدات من الموردين
- مقابلات مع خبراء في القطاع الصناعي الكويتي
إخلاء مسؤوليّة: هذه دراسة استرشاديّة تقدّم تحليلاً ماليًّا وفق معايير القطاع المعتمدة؛ تحقّق من الأرقام محليًّا وفق واقع مشروعك قبل أي قرار استثماريّ.