الملخّص التنفيذيّ
يستهدف مشروع مصنع أكياس بلاستيكية في قطاع صناعي وتصنيع بـإسبانيا فرصة سوقيّة واعدة. باستثمار ٨٥٠٬٠٠٠ € يحقّق صافي قيمة حالية -٨٩٬٠٨١ €، ومعدّل عائد داخليّ ٤٪، واستردادًا في 4.5 سنة.
| المؤشّر | القيمة |
|---|---|
| الاستثمار المبدئيّ | ٨٥٠٬٠٠٠ € |
| إيراد السنة الأولى | ١٬٢٠٠٬٠٠٠ € |
| نموّ سنويّ (CAGR) | ٥٪ |
| هامش الصافي (س١) | ١٪ |
| العائد على الاستثمار (متوسّط) | ٣٪ سنويًّا |
| صافي القيمة الحالية (NPV) | -٨٩٬٠٨١ € |
| معدّل العائد الداخليّ (IRR) | ٤٪ |
| مؤشّر الربحيّة (PI) | ١ |
| فترة الاسترداد | ٥ سنة |
| سنة التعادل | السنة ٥ |
| NPV المتوقّع (مرجّح بالاحتمالات) | -٨٩٬٤٦٠ € |
الافتراضات وأساسها
تستند أرقام هذه الدراسة إلى معطيات المشروع وطبيعة قطاع صناعي وتصنيع في إسبانيا ومؤشّرات السوق المحليّ، وفق الافتراضات الآتية:
| الافتراض | القيمة |
|---|---|
| رأس المال المبدئيّ | ٨٥٠٬٠٠٠ € |
| إيراد السنة الأولى | ١٬٢٠٠٬٠٠٠ € |
| النموّ السنويّ | ٥٪ |
| تكلفة المبيعات (COGS) | ٦٥٪ من الإيراد |
| المصاريف التشغيليّة | ٢٠٪ من الإيراد |
| الضريبة/الزكاة | ٢٥٪ |
| معدّل الخصم (WACC) | ٨٪ |
| أفق الدراسة | ٥ سنوات |
أساس الافتراضات: تعتمد الأرقام على متوسط تكاليف إنشاء مصانع مماثلة في إسبانيا وأسعار السوق الحالية، مع الأخذ في الاعتبار الضرائب واللوائح البيئية الخاصة بقطاع البلاستيك في إسبانيا.
وصف المشروع والفرصة
يهدف مشروع مصنع الأكياس البلاستيكية في إسبانيا إلى تلبية الطلب المتزايد على حلول التغليف عالية الجودة والمتنوعة. يشمل المشروع إنتاج أكياس التسوق، أكياس التعبئة والتغليف، وأكياس النفايات، مع التركيز على المتانة والمرونة لتلبية احتياجات قطاعات التجزئة، السوبر ماركت، المطاعم، والمصانع الغذائية. يعتمد نموذج العمل على الإنتاج المباشر والتوزيع للعملاء النهائيين وقطاع الجملة، مع التركيز على بناء علاقات قوية مع العملاء من خلال جودة المنتج والالتزام بالمواعيد. يستهدف المشروع الشركات التي تبحث عن مورد موثوق ومرن يمكنه تلبية طلبات مختلفة الأحجام والمواصفات.
دراسة السوق والطلب
يُعد سوق التغليف البلاستيكي المرن في إسبانيا سوقًا ناضجًا يشهد نموًا مستمرًا، مدفوعًا بالطلب من قطاعات الأغذية والمشروبات، الأدوية، والسلع الاستهلاكية. بلغ حجم هذا السوق 2.56 مليار دولار في عام 2026، ومن المتوقع أن ينمو بمعدل سنوي مركب قدره 2.23% ليصل إلى 2.86 مليار دولار بحلول عام 2031. تساهم صناعة المطاط والمنتجات البلاستيكية بنسبة 4% من إجمالي الإنتاج الصناعي في إسبانيا. ومع ذلك، هناك ضغوط تنظيمية متزايدة نحو الاستدامة وتقليل استخدام البلاستيك أحادي الاستخدام، مما يدفع السوق نحو الابتكار في المواد القابلة لإعادة التدوير والتحلل. تفرض إسبانيا ضريبة على التغليف البلاستيكي غير القابل لإعادة الاستخدام بمعدل 0.45 يورو لكل كيلوغرام. هذا يتطلب من المصنعين التركيز على حلول التعبئة والتغليف المستدامة.
تحجيم السوق (TAM / SAM / SOM)
تم تحجيم السوق من خلال تقدير إجمالي السوق المتاح (TAM) بناءً على حجم سوق التغليف البلاستيكي المرن في إسبانيا، والذي بلغ 2.56 مليار دولار في عام 2026. بعد ذلك، تم تحديد السوق المتاح (SAM) من خلال التركيز على قطاع الأكياس البلاستيكية داخل هذا السوق. أما السوق المستهدف الواقعي (SOM)، فقد تم تقديره بناءً على القدرة الإنتاجية للمشروع، والحصة السوقية المستهدفة، مع الأخذ في الاعتبار المنافسة القائمة واللوائح البيئية التي قد تؤثر على الطلب على أنواع معينة من الأكياس البلاستيكية. تم استخدام بيانات من تقارير السوق المتخصصة في صناعة البلاستيك والتغليف في إسبانيا لتحقيق هذه التقديرات.
| المستوى | الحجم السنويّ | الوصف |
|---|---|---|
| TAM — السوق الكلّي | 2561.9 مليون € | إجماليّ الطلب القابل للخدمة |
| SAM — السوق المتاح | 1500.0 مليون € | الجزء الذي يطاله نموذجك |
| SOM — المستهدَف الواقعيّ | 75.0 مليون € | حصّتك الواقعيّة المبكّرة |
أساس التحجيم: يعتمد تحجيم السوق على حجم سوق التغليف البلاستيكي المرن في إسبانيا (2.56 مليار دولار في عام 2026) والتركيز على قطاع الأكياس البلاستيكية الذي يمثل جزءًا كبيرًا منه، مع مراعاة المنافسة واللوائح البيئية.
اقتصاديّات الوحدة
تقيس ربحيّة كلّ وحدة بيع/عميل — مؤشّر الجدوى الأدقّ:
| مؤشّر الوحدة | القيمة |
|---|---|
| وحدة البيع | طن من الأكياس البلاستيكية |
| متوسّط السعر/الإيراد للوحدة | ٢٬٥٠٠ € |
| تكلفة اكتساب العميل (CAC) | ٧٥٠ € |
| قيمة العميل (LTV) | ٤٬٥٠٠ € |
| نسبة LTV/CAC | ٦× (صحّي) |
| هامش المساهمة | ١٥٪ |
التحليل التنافسيّ
يتميز سوق الأكياس البلاستيكية في إسبانيا بالتنافسية، حيث يوجد لاعبون محليون وعالميون. من بين الشركات العاملة في هذا القطاع شركات مثل Mondi PLC و Amcor PLC. تتمثل الميزة التنافسية المستدامة للمشروع في المرونة في الإنتاج لتلبية طلبات العملاء المتنوعة، الجودة العالية للمنتجات لتجنب التمزق وتقليل الهدر، والالتزام بالمعايير البيئية من خلال استخدام مواد قابلة لإعادة التدوير أو تقديم بدائل مستدامة. كما يمكن تحقيق ميزة تنافسية من خلال تقديم خدمة عملاء ممتازة، والتسليم في الوقت المحدد، وتوفير حلول تغليف مخصصة.
خطة الدخول للسوق والتسعير
تعتمد خطة الدخول للسوق على استهداف المتاجر الصغيرة وتجار الجملة الذين يبحثون عن مرونة في الطلبات والتسليم السريع. ستشمل قنوات التسويق المبيعات المباشرة عبر فرق المبيعات، المشاركة في المعارض الصناعية، والتسويق الرقمي عبر الإنترنت لزيادة الوعي بالعلامة التجارية. سيتم تسعير المنتجات بشكل تنافسي مع التركيز على القيمة المضافة من حيث الجودة والمتانة، مع تقديم خصومات على الكميات الكبيرة لتشجيع الشراء بالجملة. سيتم التركيز على بناء علاقات طويلة الأمد مع العملاء من خلال عقود مرنة تضمن استمرارية الطلب.
الطاقة والتشغيل
تبدأ الطاقة الإنتاجية بـ 300-500 كيلوغرام لكل وردية يوميًا في السنة الأولى، وتزداد تدريجيًا لتصل إلى 1500 كيلوغرام يوميًا بحلول السنة الثالثة، مع تحقيق إشغال تدريجي للمصنع يبدأ من 60% ويصل إلى 85%.
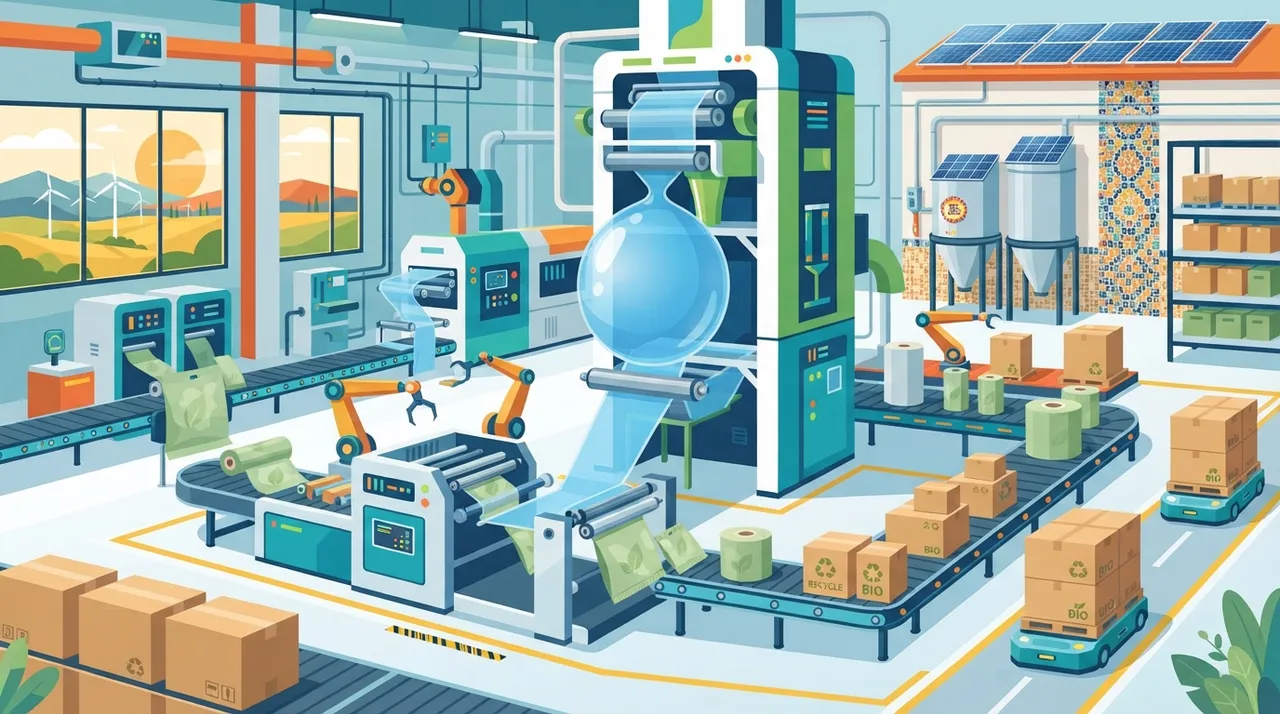
ستشمل العمليات اليومية استلام المواد الخام، عمليات البثق والتشكيل، التقطيع واللحام، الطباعة (إذا لزم الأمر)، ومراقبة الجودة في كل مرحلة. سيتم التركيز على الكفاءة التشغيلية لخفض الهدر وتحسين الإنتاجية. سيتم تطبيق معايير صارمة لمراقبة الجودة لضمان أن المنتجات النهائية مطابقة للمواصفات المطلوبة وتتحمل الاستخدام المتكرر. سيتم إنشاء نظام صيانة وقائي للآلات لضمان استمرارية الإنتاج وتقليل الأعطال.
يتطلب المشروع موقعًا صناعيًا بمساحة لا تقل عن 1200 متر مربع، مع توفير مصدر كهرباء دائم وصرف ومياه. تشمل الجوانب الفنية شراء آلات حديثة لإنتاج الأكياس البلاستيكية، بما في ذلك آلات البثق والتقطيع واللحام والطباعة. يمكن البدء بخط إنتاج نصف أوتوماتيكي بتكلفة أقل، مع إمكانية التوسع لاحقًا. تتراوح أسعار المواد الخام، مثل البولي إيثيلين عالي ومنخفض الكثافة (HDPE و LDPE)، من 20 يورو إلى 110 يورو للكيلو الواحد حسب الجودة. سيتم الاعتماد على موردين محليين ودوليين لضمان توفر المواد الخام بجودة عالية وأسعار تنافسية.
قائمة الدخل المتوقّعة (٥ سنوات)
| البند \ السنة | س١ | س٢ | س٣ | س٤ | س٥ |
|---|---|---|---|---|---|
| الإيرادات | ١٬٢٠٠٬٠٠٠ € | ١٬٢٦٠٬٠٠٠ € | ١٬٣٢٣٬٠٠٠ € | ١٬٣٨٩٬١٥٠ € | ١٬٤٥٨٬٦٠٨ € |
| تكلفة المبيعات | (٧٨٠٬٠٠٠ €) | (٨١٩٬٠٠٠ €) | (٨٥٩٬٩٥٠ €) | (٩٠٢٬٩٤٨ €) | (٩٤٨٬٠٩٥ €) |
| الربح الإجماليّ | ٤٢٠٬٠٠٠ € | ٤٤١٬٠٠٠ € | ٤٦٣٬٠٥٠ € | ٤٨٦٬٢٠٣ € | ٥١٠٬٥١٣ € |
| المصاريف التشغيليّة | (٢٤٠٬٠٠٠ €) | (٢٥٢٬٠٠٠ €) | (٢٦٤٬٦٠٠ €) | (٢٧٧٬٨٣٠ €) | (٢٩١٬٧٢٢ €) |
| EBITDA | ١٨٠٬٠٠٠ € | ١٨٩٬٠٠٠ € | ١٩٨٬٤٥٠ € | ٢٠٨٬٣٧٢ € | ٢١٨٬٧٩١ € |
| الضريبة | (٢٬٥٠٠ €) | (٤٬٧٥٠ €) | (٧٬١١٣ €) | (٩٬٥٩٣ €) | (١٢٬١٩٨ €) |
| صافي الربح | ٧٬٥٠٠ € | ١٤٬٢٥٠ € | ٢١٬٣٣٨ € | ٢٨٬٧٧٩ € | ٣٦٬٥٩٣ € |
| هامش الصافي | ١٪ | ١٪ | ٢٪ | ٢٪ | ٣٪ |
هيكل التكاليف الاستثماريّة
| البند | التكلفة | النسبة |
|---|---|---|
| الآلات والمعدات | ٣٨٢٬٥٠٠ € | ٤٥٪ |
| المواد الخام الأولية | ٢٥٥٬٠٠٠ € | ٣٠٪ |
| تكاليف التراخيص والتأسيس | ٤٢٬٥٠٠ € | ٥٪ |
| مباني وتجهيزات المصنع | ٨٥٬٠٠٠ € | ١٠٪ |
| رأس المال العامل الأولي | ٨٥٬٠٠٠ € | ١٠٪ |
التدفّق النقديّ ونقطة التعادل
| السنة | التدفّق التشغيليّ | التدفّق التراكميّ |
|---|---|---|
| السنة ١ | ١٧٧٬٥٠٠ € | -٦٧٢٬٥٠٠ € |
| السنة ٢ | ١٨٤٬٢٥٠ € | -٤٨٨٬٢٥٠ € |
| السنة ٣ | ١٩١٬٣٣٨ € | -٢٩٦٬٩١٢ € |
| السنة ٤ | ١٩٨٬٧٧٩ € | -٩٨٬١٣٣ € |
| السنة ٥ | ٢٠٦٬٥٩٣ € | ١٠٨٬٤٦٠ € |
نقطة التعادل التقديريّة عند إيراد سنويّ ≈ ١٬١٧١٬٤٢٩ € (~٩٨٪ من إيراد السنة الأولى)، بهامش مساهمة ٣٥٪. التعادل النقديّ التراكميّ في السنة ٥.
هيكل التمويل
| مصدر التمويل | النسبة | المبلغ |
|---|---|---|
| حقوق ملكيّة | ٦٠٪ | ٥١٠٬٠٠٠ € |
| تمويل بالدَّيْن (فائدة ٦٪) | ٤٠٪ | ٣٤٠٬٠٠٠ € |
تحليل الحساسيّة (الإيراد × التشغيل)
أثر تغيّر الإيراد والتكاليف معًا على صافي القيمة الحالية:
| الإيراد \ التشغيل | −10٪ | −5٪ | أساس | +5٪ | +10٪ |
|---|---|---|---|---|---|
| −20٪ | ١٠٧٬٩٩٦ € | -٤٩٬٦٦٦ € | -٢٢٠٬٢١٢ € | -٤٢٩٬٥٧٠ € | -٦٣٩٬٧٨٥ € |
| −10٪ | ٢٠٦٬٥٣٤ € | ٢٩٬١٦٥ € | -١٥٠٬٠٥٦ € | -٣٧٧٬٠١٧ € | -٦١٣٬٥٠٨ € |
| أساس | ٣٠٥٬٠٧٢ € | ١٠٧٬٩٩٦ € | -٨٩٬٠٨١ € | -٣٢٤٬٤٦٣ € | -٥٨٧٬٢٣٢ € |
| +10٪ | ٤٠٣٬٦١٠ € | ١٨٦٬٨٢٦ € | -٢٩٬٩٥٨ € | -٢٧١٬٩٠٩ € | -٥٦٠٬٩٥٥ € |
| +20٪ | ٥٠٢٬١٤٨ € | ٢٦٥٬٦٥٧ € | ٢٩٬١٦٥ € | -٢٢٠٬٢١٢ € | -٥٣٤٬٦٧٨ € |
تحليل السيناريوهات
| السيناريو | الاحتمال | NPV | التقييم |
|---|---|---|---|
| متشائم | ٢٥٪ | -٣٠٣٬٤٤٢ € | غير مجدٍ |
| الأساس | ٥٠٪ | -٨٩٬٠٨١ € | غير مجدٍ |
| متفائل | ٢٥٪ | ١٢٣٬٧٦٢ € | مجدٍ |
القيمة الحالية المتوقّعة (مرجّحة): -٨٩٬٤٦٠ €.
تحليل المخاطر وإدارتها
| الخطر | الاحتمال | الأثر | التخفيف |
|---|---|---|---|
| التغيرات في اللوائح البيئية والضرائب على البلاستيك | مرتفع | مرتفع | الاستثمار في تقنيات الإنتاج الصديقة للبيئة واستخدام المواد القابلة لإعادة التدوير والتحلل، ومواكبة التغييرات التشريعية. |
| تقلبات أسعار المواد الخام (البولي إيثيلين) | متوسط | مرتفع | تنويع الموردين، وإبرام عقود طويلة الأجل معهم، واستكشاف بدائل للمواد الخام. |
| المنافسة الشديدة في السوق | مرتفع | متوسط | التركيز على الجودة والابتكار، تقديم منتجات مخصصة، بناء علاقات قوية مع العملاء، وتحسين كفاءة التشغيل لخفض التكاليف. |
| صعوبة اكتساب العملاء وتوزيع المنتجات | متوسط | متوسط | تطوير استراتيجية تسويق ومبيعات قوية، بناء شبكة توزيع فعالة، واستخدام قنوات تسويق متنوعة. |
| الأعطال الفنية في الآلات وتوقف الإنتاج | منخفض | مرتفع | صيانة دورية للآلات، توفير قطع الغيار الأساسية، وتدريب فريق الصيانة. |
الهيكل التنظيميّ والفريق
سيتألف الهيكل التنظيمي من مدير عام، ومدير للعمليات، ومدير مبيعات وتسويق، وفريق إنتاج يشمل مشغلي الآلات وفنيي الصيانة، بالإضافة إلى فريق إداري ومحاسبي. ستوفر الشركة تدريبات مستمرة للعمالة لضمان الكفاءة والالتزام بمعايير الجودة والسلامة. يتراوح متوسط الرواتب لمشغلي المصانع في إسبانيا بين 15000 و18000 يورو سنويًا.
الجوانب القانونيّة والتنظيميّة
يتطلب المشروع الحصول على التراخيص والتصاريح اللازمة من الجهات الحكومية الإسبانية، بما في ذلك التراخيص الصناعية والبيئية. يجب الالتزام بالقوانين البيئية الصارمة في إسبانيا والاتحاد الأوروبي المتعلقة بإدارة النفايات والتغليف البلاستيكي، مثل القانون 7/2022 والمرسوم الملكي 1055/2022. كما يجب التسجيل في سجل الشركات المنتجة للأكياس البلاستيكية ودفع الرسوم الإلزامية وفقًا لعدد ونوع الأكياس المطروحة في السوق. يجب على الشركات غير المقيمة في إسبانيا تعيين ممثل ضريبي. سيتم فرض ضريبة على التغليف البلاستيكي غير القابل لإعادة الاستخدام بمعدل 0.45 يورو لكل كيلوغرام.
خطة التوسّع والاستدامة
يمكن التوسع في المستقبل من خلال زيادة الطاقة الإنتاجية للمصنع عن طريق إضافة خطوط إنتاج جديدة أو ترقية الآلات الحالية. يمكن أيضًا التوسع جغرافيًا باستهداف أسواق أخرى داخل إسبانيا أو التصدير إلى دول الاتحاد الأوروبي. كما يمكن تنويع المنتجات لتشمل أنواعًا أخرى من التغليف البلاستيكي أو المواد المستدامة لزيادة الإيرادات وتقليل المخاطر.
الأثر البيئيّ والاجتماعيّ والحوكمة (ESG)
يلتزم المشروع بالمعايير البيئية والحوكمة من خلال التركيز على إنتاج أكياس بلاستيكية قابلة لإعادة التدوير أو استخدام مواد معاد تدويرها. ستسعى الشركة إلى تقليل الأثر البيئي لعملياتها من خلال تحسين كفاءة استخدام الموارد وتقليل النفايات. ستساهم الشركة في الاقتصاد الدائري من خلال دعم جمع وإعادة تدوير الأكياس البلاستيكية. سيتم الامتثال للوائح البيئية الصارمة في إسبانيا والاتحاد الأوروبي، بما في ذلك ضريبة البلاستيك. من المتوقع أن يكون للمشروع أثر اجتماعي إيجابي من خلال توفير فرص عمل وتدريب للعمالة المحلية.
الاستنتاجات والتوصيات
مشروع مصنع الأكياس البلاستيكية في إسبانيا يمتلك مقومات النجاح نظرًا للطلب المستمر على منتجات التغليف. ومع ذلك، فإن البيئة التنظيمية الصارمة والتركيز المتزايد على الاستدامة يتطلب نموذج عمل يركز على الابتكار في المواد والعمليات. التوصية هي بالمضي قدمًا في المشروع مع التركيز القوي على البحث والتطوير في حلول التغليف المستدامة، وبناء شراكات قوية مع الموردين والعملاء لضمان استمرارية الأعمال وتقليل المخاطر البيئية والتنظيمية.
أسئلة شائعة
كم تكلفة إنشاء مصنع أكياس بلاستيكية في إسبانيا؟
تتراوح التكلفة التقديرية لإنشاء مصنع أكياس بلاستيكية في إسبانيا بحجم متوسط حوالي 850,000 يورو، وتشمل الآلات والمعدات، المواد الخام الأولية، تكاليف التراخيص والتأسيس، مباني وتجهيزات المصنع، ورأس المال العامل الأولي.
هل مشروع مصنع الأكياس البلاستيكية مربح في إسبانيا؟
نعم، يعتبر مشروع مصنع الأكياس البلاستيكية مربحًا في إسبانيا نظرًا للطلب المستمر على منتجاته من مختلف القطاعات. يمكن أن تصل الأرباح الصافية إلى 15% من الإيرادات السنوية في حال الإدارة الجيدة والتركيز على الكفاءة.
ما هي التراخيص المطلوبة لمصنع أكياس بلاستيكية في إسبانيا؟
يتطلب المشروع تراخيص صناعية وبيئية من الجهات الحكومية الإسبانية، بالإضافة إلى التسجيل في سجل الشركات المنتجة للأكياس البلاستيكية ودفع الرسوم الإلزامية وفقًا لعدد ونوع الأكياس المطروحة في السوق.
ما هي الضريبة المفروضة على الأكياس البلاستيكية في إسبانيا؟
تفرض إسبانيا ضريبة على التغليف البلاستيكي غير القابل لإعادة الاستخدام بمعدل 0.45 يورو لكل كيلوغرام من البلاستيك غير المعاد تدويره.
ما هو حجم سوق التغليف البلاستيكي في إسبانيا؟
بلغ حجم سوق التغليف البلاستيكي المرن في إسبانيا 2.56 مليار دولار في عام 2026، ومن المتوقع أن ينمو بمعدل سنوي مركب قدره 2.23% ليصل إلى 2.86 مليار دولار بحلول عام 2031.
المصادر وإخلاء المسؤوليّة
- تقارير سوق التغليف البلاستيكي في إسبانيا (Mordor Intelligence, Horizon Databook)
- قوانين ولوائح الاتحاد الأوروبي وإسبانيا بشأن البلاستيك والنفايات (Act 7/2022, Royal Decree 293/2018, Royal Decree 1055/2022)
- مقالات ودراسات جدوى لمصانع الأكياس البلاستيكية (strategicrules.com, madeleconomic.com, mashrouk.com)
- بيانات أسعار المنتجين الصناعية في إسبانيا (EUROSTAT, Trading Economics)
- بيانات تكاليف اكتساب العملاء ومتوسط الرواتب في إسبانيا (Spocket, إسبانيا بالعربي)
إخلاء مسؤوليّة: هذه دراسة استرشاديّة تقدّم تحليلاً ماليًّا وفق معايير القطاع المعتمدة؛ تحقّق من الأرقام محليًّا وفق واقع مشروعك قبل أي قرار استثماريّ.