الملخّص التنفيذيّ
يستهدف مشروع محل عصائر في قطاع مطاعم وأغذية بـسلطنة عُمان فرصة سوقيّة واعدة. باستثمار ٢٥٬٠٠٠ ر.ع يحقّق صافي قيمة حالية ٢٢٬٣٣٦ ر.ع، ومعدّل عائد داخليّ ٣٩٪، واستردادًا في 2.2 سنة.
| المؤشّر | القيمة |
|---|---|
| الاستثمار المبدئيّ | ٢٥٬٠٠٠ ر.ع |
| إيراد السنة الأولى | ٥٥٬٠٠٠ ر.ع |
| نموّ سنويّ (CAGR) | ٨٪ |
| هامش الصافي (س١) | ١١٪ |
| العائد على الاستثمار (متوسّط) | ٣١٪ سنويًّا |
| صافي القيمة الحالية (NPV) | ٢٢٬٣٣٦ ر.ع |
| معدّل العائد الداخليّ (IRR) | ٣٩٪ |
| مؤشّر الربحيّة (PI) | ٢ |
| فترة الاسترداد | ٢ سنة |
| سنة التعادل | السنة ٣ |
| NPV المتوقّع (مرجّح بالاحتمالات) | ٢٣٬٣٨٩ ر.ع |
الافتراضات وأساسها
تستند أرقام هذه الدراسة إلى معطيات المشروع وطبيعة قطاع مطاعم وأغذية في سلطنة عُمان ومؤشّرات السوق المحليّ، وفق الافتراضات الآتية:
| الافتراض | القيمة |
|---|---|
| رأس المال المبدئيّ | ٢٥٬٠٠٠ ر.ع |
| إيراد السنة الأولى | ٥٥٬٠٠٠ ر.ع |
| النموّ السنويّ | ٨٪ |
| تكلفة المبيعات (COGS) | ٣٥٪ من الإيراد |
| المصاريف التشغيليّة | ٤٥٪ من الإيراد |
| الضريبة/الزكاة | ٣٪ |
| معدّل الخصم (WACC) | ١٠٪ |
| أفق الدراسة | ٥ سنوات |
أساس الافتراضات: الأرقام تقديرية بناءً على متوسطات قطاع المطاعم والمقاهي للمشاريع الصغيرة في عُمان، مع مراعاة طبيعة نشاط العصائر وطلب السوق.
وصف المشروع والفرصة
يهدف المشروع إلى إنشاء محل عصائر طازجة وصحية في سلطنة عُمان، يلبي الطلب المتزايد على المشروبات الطبيعية. يتميز المشروع بتقديم تشكيلة واسعة من العصائر والكوكتيلات والسموثي، مع التركيز على المكونات الطازجة عالية الجودة. يستهدف المشروع جميع فئات المجتمع، خاصة المهتمين بالصحة والباحثين عن خيارات منعشة ومغذية. يعتمد نموذج العمل على البيع المباشر في المحل، وخدمات التوصيل، وإمكانية تقديم طلبات خاصة للفعاليات.
دراسة السوق والطلب
يشهد السوق العُماني طلبًا مستمرًا على العصائر الطازجة والصحية على مدار العام، مدفوعًا بزيادة الوعي الصحي ورغبة المستهلكين في تبني أنماط حياة صحية. يُعد قطاع الأغذية والمشروبات في سلطنة عُمان قطاعًا واعدًا، حيث تزداد المنافسة ولكن الفرص لا تزال كبيرة للمشاريع التي تقدم قيمة مضافة. المناطق الحيوية مثل المراكز التجارية، والجامعات، والمدارس، والتجمعات السكنية الكثيفة تُعد مواقع مثالية لمثل هذا المشروع.
تحجيم السوق (TAM / SAM / SOM)
تم تحجيم السوق بناءً على تقديرات عدد السكان في سلطنة عُمان، ومتوسط الإنفاق الفردي على المشروبات خارج المنزل، مع التركيز على الشريحة المستهدفة التي تفضل العصائر الطازجة. يتم تحديد السوق الكلي (TAM) بتقدير إجمالي الإنفاق على المشروبات غير الكحولية سنويًا في عُمان. يُحتسب السوق المتاح (SAM) كنسبة من السوق الكلي تركز على العصائر الطازجة والمشروبات الصحية. أما السوق المستهدف (SOM) فيمثل حصة واقعية يمكن لمحل واحد تحقيقها في منطقة جغرافية محددة بناءً على قدرته التشغيلية والتسويقية.
| المستوى | الحجم السنويّ | الوصف |
|---|---|---|
| TAM — السوق الكلّي | 10.0 مليون ر.ع | إجماليّ الطلب القابل للخدمة |
| SAM — السوق المتاح | 3.0 مليون ر.ع | الجزء الذي يطاله نموذجك |
| SOM — المستهدَف الواقعيّ | ٣٠٠ ألف ر.ع | حصّتك الواقعيّة المبكّرة |
أساس التحجيم: تقدير حجم السوق الكلي بناءً على الإنفاق السنوي على المشروبات غير الكحولية والعصائر في عُمان، مع تخصيص السوق المتاح للعصائر الطازجة. السوق المستهدف يمثل حصة واقعية يمكن تحقيقها لمحل واحد في منطقة حيوية.
اقتصاديّات الوحدة
تقيس ربحيّة كلّ وحدة بيع/عميل — مؤشّر الجدوى الأدقّ:
| مؤشّر الوحدة | القيمة |
|---|---|
| وحدة البيع | كوب عصير |
| متوسّط السعر/الإيراد للوحدة | ٢ ر.ع |
| تكلفة اكتساب العميل (CAC) | ٣ ر.ع |
| قيمة العميل (LTV) | ١٥٠ ر.ع |
| نسبة LTV/CAC | ٥٠× (صحّي) |
| هامش المساهمة | ٦٠٪ |
التحليل التنافسيّ
تتسم المنافسة في سوق العصائر بسلطنة عُمان بالوجود المحلي لبعض الشركات الكبيرة التي تقدم عصائر معبأة، بالإضافة إلى عدد من المحلات الصغيرة والمتوسطة. الميزة التنافسية المستدامة للمشروع ستكون في التركيز على جودة ونضارة المكونات، والابتكار في تقديم نكهات فريدة ومجموعات صحية، وتجربة العملاء المميزة من خلال خدمة سريعة وودودة، بالإضافة إلى التسعير التنافسي. يمكن أيضًا تقديم منتجات مكملة مثل سلطات الفاكهة أو الوجبات الخفيفة الصحية لزيادة التميز.
خطة الدخول للسوق والتسعير
تعتمد خطة الدخول إلى السوق على استراتيجية تسويقية متكاملة تشمل التسويق الرقمي عبر وسائل التواصل الاجتماعي (إنستجرام، سناب شات) للوصول إلى الجمهور المستهدف، وتقديم عروض افتتاحية وخصومات لجذب العملاء الأوائل. سيتم استخدام الإعلانات المحلية في المناطق المحيطة بالمحل، والمشاركة في الفعاليات المجتمعية. ستعتمد قنوات البيع على المبيعات المباشرة في المحل، وخدمة التوصيل عبر تطبيقات الطرف الثالث الشائعة في عُمان، بالإضافة إلى خدمة الطلبات الخارجية. يعتمد التسعير على استراتيجية القيمة، حيث يقدم المشروع منتجات عالية الجودة بأسعار تنافسية.
الطاقة والتشغيل
طاقة إنتاجية مبدئية لخدمة 100-150 عميل يوميًا، مع إمكانية التوسع التدريجي لتصل إلى 250 عميل يوميًا في السنة الثالثة. معدل إشغال متوقع يتراوح بين 50% في البداية ويزداد إلى 75% مع نمو الوعي بالعلامة التجارية.
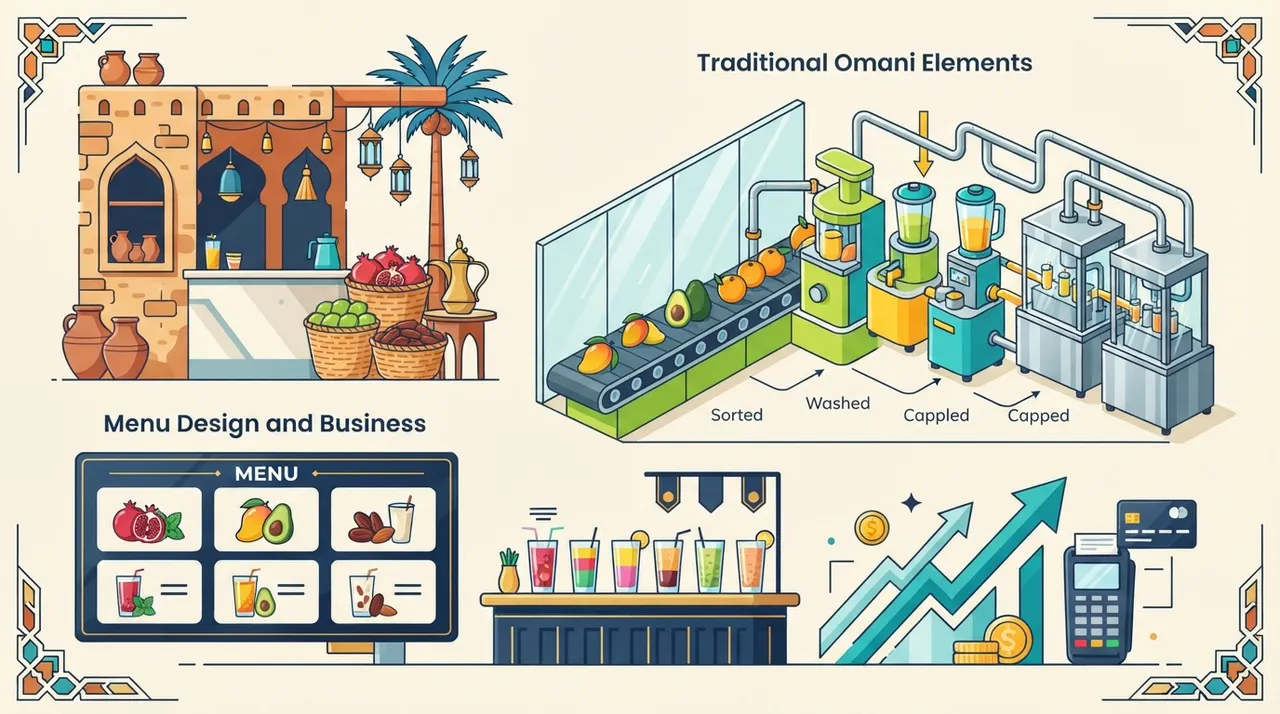
تتضمن العمليات اليومية استلام الفواكه الطازجة، غسلها، تقطيعها، وعصرها حسب الطلب. سيتم التركيز على النظافة والتعقيم المستمر لجميع المعدات والأدوات والأسطح، والالتزام بالاشتراطات الصحية الصارمة لضمان سلامة الغذاء. يجب تدريب العاملين على معايير الجودة، وتحضير العصائر، وخدمة العملاء. إدارة المخزون بكفاءة لتقليل الهدر وضمان توفر الفواكه الطازجة.
يتطلب المشروع موقعًا استراتيجيًا في منطقة حيوية ذات كثافة سكانية أو حركة مرور عالية، مثل المراكز التجارية أو الأحياء السكنية المزدحمة في مسقط. يجب أن تتناسب مساحة المحل مع حجم العمل، وألا تقل عن 20 مترًا مربعًا. تشمل المعدات الأساسية عصارات كهربائية، خلاطات، ثلاجات عرض وتخزين، آلات صنع الثلج، وأدوات تقطيع وتقشير الفواكه. سيتم التعاقد مع موردين محليين موثوقين للفواكه الطازجة لضمان الجودة والتوريد المستمر، بالإضافة إلى موردين للمواد الاستهلاكية مثل الأكواب والتعبئة.
قائمة الدخل المتوقّعة (٥ سنوات)
| البند \ السنة | س١ | س٢ | س٣ | س٤ | س٥ |
|---|---|---|---|---|---|
| الإيرادات | ٥٥٬٠٠٠ ر.ع | ٥٩٬٤٠٠ ر.ع | ٦٤٬١٥٢ ر.ع | ٦٩٬٢٨٤ ر.ع | ٧٤٬٨٢٧ ر.ع |
| تكلفة المبيعات | (١٩٬٢٥٠ ر.ع) | (٢٠٬٧٩٠ ر.ع) | (٢٢٬٤٥٣ ر.ع) | (٢٤٬٢٤٩ ر.ع) | (٢٦٬١٨٩ ر.ع) |
| الربح الإجماليّ | ٣٥٬٧٥٠ ر.ع | ٣٨٬٦١٠ ر.ع | ٤١٬٦٩٩ ر.ع | ٤٥٬٠٣٥ ر.ع | ٤٨٬٦٣٧ ر.ع |
| المصاريف التشغيليّة | (٢٤٬٧٥٠ ر.ع) | (٢٦٬٧٣٠ ر.ع) | (٢٨٬٨٦٨ ر.ع) | (٣١٬١٧٨ ر.ع) | (٣٣٬٦٧٢ ر.ع) |
| EBITDA | ١١٬٠٠٠ ر.ع | ١١٬٨٨٠ ر.ع | ١٢٬٨٣٠ ر.ع | ١٣٬٨٥٧ ر.ع | ١٤٬٩٦٥ ر.ع |
| الضريبة | (١٨٠ ر.ع) | (٢٠٦ ر.ع) | (٢٣٥ ر.ع) | (٢٦٦ ر.ع) | (٢٩٩ ر.ع) |
| صافي الربح | ٥٬٨٢٠ ر.ع | ٦٬٦٧٤ ر.ع | ٧٬٥٩٥ ر.ع | ٨٬٥٩١ ر.ع | ٩٬٦٦٦ ر.ع |
| هامش الصافي | ١١٪ | ١١٪ | ١٢٪ | ١٢٪ | ١٣٪ |
هيكل التكاليف الاستثماريّة
| البند | التكلفة | النسبة |
|---|---|---|
| تجهيز وديكور المحل | ٧٬٥٠٠ ر.ع | ٣٠٪ |
| المعدات والأجهزة | ٦٬٢٥٠ ر.ع | ٢٥٪ |
| الدفعة الأولى من المواد الخام | ٣٬٧٥٠ ر.ع | ١٥٪ |
| تراخيص ورسوم | ٢٬٥٠٠ ر.ع | ١٠٪ |
| إيجار مقدم (3 أشهر) | ٢٬٥٠٠ ر.ع | ١٠٪ |
| مصاريف تسويق وافتتاح | ١٬٢٥٠ ر.ع | ٥٪ |
التدفّق النقديّ ونقطة التعادل
| السنة | التدفّق التشغيليّ | التدفّق التراكميّ |
|---|---|---|
| السنة ١ | ١٠٬٨٢٠ ر.ع | -١٤٬١٨٠ ر.ع |
| السنة ٢ | ١١٬٦٧٤ ر.ع | -٢٬٥٠٦ ر.ع |
| السنة ٣ | ١٢٬٥٩٥ ر.ع | ١٠٬٠٨٩ ر.ع |
| السنة ٤ | ١٣٬٥٩١ ر.ع | ٢٣٬٦٨٠ ر.ع |
| السنة ٥ | ١٤٬٦٦٦ ر.ع | ٣٨٬٣٤٧ ر.ع |
نقطة التعادل التقديريّة عند إيراد سنويّ ≈ ٤٥٬٧٦٩ ر.ع (~٨٣٪ من إيراد السنة الأولى)، بهامش مساهمة ٦٥٪. التعادل النقديّ التراكميّ في السنة ٣.
هيكل التمويل
| مصدر التمويل | النسبة | المبلغ |
|---|---|---|
| حقوق ملكيّة | ٧٠٪ | ١٧٬٥٠٠ ر.ع |
| تمويل بالدَّيْن (فائدة ٣٪) | ٣٠٪ | ٧٬٥٠٠ ر.ع |
تحليل الحساسيّة (الإيراد × التشغيل)
أثر تغيّر الإيراد والتكاليف معًا على صافي القيمة الحالية:
| الإيراد \ التشغيل | −10٪ | −5٪ | أساس | +5٪ | +10٪ |
|---|---|---|---|---|---|
| −20٪ | ٣١٬٦٩٠ ر.ع | ٢٢٬٣٣٧ ر.ع | ١٢٬٩٨٣ ر.ع | ٣٬٦٢٩ ر.ع | -٥٬٧٤٧ ر.ع |
| −10٪ | ٣٨٬٧٠٦ ر.ع | ٢٨٬١٨٣ ر.ع | ١٧٬٦٦٠ ر.ع | ٧٬١٣٧ ر.ع | -٣٬٣٨٧ ر.ع |
| أساس | ٤٥٬٧٢١ ر.ع | ٣٤٬٠٢٩ ر.ع | ٢٢٬٣٣٧ ر.ع | ١٠٬٦٤٥ ر.ع | -١٬٠٤٧ ر.ع |
| +10٪ | ٥٢٬٧٣٦ ر.ع | ٣٩٬٨٧٥ ر.ع | ٢٧٬٠١٤ ر.ع | ١٤٬١٥٢ ر.ع | ١٬٢٩١ ر.ع |
| +20٪ | ٥٩٬٧٥١ ر.ع | ٤٥٬٧٢١ ر.ع | ٣١٬٦٩٠ ر.ع | ١٧٬٦٦٠ ر.ع | ٣٬٦٢٩ ر.ع |
تحليل السيناريوهات
| السيناريو | الاحتمال | NPV | التقييم |
|---|---|---|---|
| متشائم | ٢٥٪ | ٤٬٥٦٥ ر.ع | مجدٍ |
| الأساس | ٥٠٪ | ٢٢٬٣٣٧ ر.ع | مجدٍ |
| متفائل | ٢٥٪ | ٤٤٬٣١٨ ر.ع | مجدٍ |
القيمة الحالية المتوقّعة (مرجّحة): ٢٣٬٣٨٩ ر.ع.
تحليل المخاطر وإدارتها
| الخطر | الاحتمال | الأثر | التخفيف |
|---|---|---|---|
| فساد الفواكه وسوء التخزين | متوسط | مرتفع | إدارة مخزون فعالة، نظام تبريد وصيانة دورية، التعاقد مع موردين موثوقين. |
| المنافسة الشديدة | مرتفع | متوسط | التركيز على الجودة العالية، الابتكار في قائمة المنتجات، خدمة عملاء ممتازة، حملات تسويقية مستهدفة. |
| ارتفاع تكاليف المواد الخام | متوسط | متوسط | تنويع الموردين، التفاوض على أسعار أفضل، البحث عن بدائل موسمية، إدارة تسعير مرنة. |
| عدم الالتزام بالاشتراطات الصحية | منخفض | مرتفع | تدريب مستمر للموظفين، تطبيق صارم لمعايير النظافة والتعقيم، التزام كامل بتعليمات البلدية وهيئة الغذاء. |
| ضعف الإقبال خارج المواسم الحارة | متوسط | متوسط | تقديم مشروبات دافئة ومنتجات مكملة في الشتاء، عروض ترويجية خارج الذروة، التركيز على خيارات صحية على مدار العام. |
الهيكل التنظيميّ والفريق
سيتكون الهيكل التنظيمي المبدئي من مدير للمحل يتولى الإشراف العام على العمليات، ومساعدين لتحضير العصائر وخدمة العملاء. يمكن أن يبدأ المشروع بـ 2-3 موظفين بدوام كامل أو جزئي، مع إمكانية التوسع حسب حجم العمل. يُفضل توظيف أفراد ذوي خبرة في قطاع الأغذية والمشروبات، مع توفير التدريب المستمر على المنتجات الجديدة ومعايير النظافة وخدمة العملاء.
الجوانب القانونيّة والتنظيميّة
يتطلب المشروع الحصول على سجل تجاري من وزارة التجارة والصناعة وترويج الاستثمار، بالإضافة إلى ترخيص من البلدية والهيئة العامة للغذاء والدواء في سلطنة عُمان. يجب الالتزام بجميع الاشتراطات الصحية والفنية التي تحددها الجهات الحكومية، بما في ذلك متطلبات المساحة، التهوية، مصادر المياه، التخلص من النفايات، وتوفر شهادات صحية للعاملين.
خطة التوسّع والاستدامة
يمكن التوسع في المستقبل من خلال افتتاح فروع جديدة في مناطق حيوية أخرى في مسقط أو خارجها، أو تقديم خدمة التموين للفعاليات والمناسبات. يمكن أيضًا التفكير في تطوير منتجات جديدة مثل العصائر المعبأة طبيعيًا، أو تقديم اشتراكات شهرية للعصائر الصحية. بناء علامة تجارية قوية وسمعة ممتازة بالجودة والخدمة هو أساس النمو المستدام.
الأثر البيئيّ والاجتماعيّ والحوكمة (ESG)
يسعى المشروع لتقليل الأثر البيئي من خلال استخدام مواد تعبئة صديقة للبيئة قدر الإمكان، وإدارة فعالة للنفايات العضوية وغير العضوية. على الصعيد الاجتماعي، يوفر المشروع فرص عمل للشباب العُماني، ويدعم المزارعين المحليين من خلال شراء الفواكه الطازجة. كما يساهم في تعزيز الوعي الصحي من خلال تقديم خيارات مشروبات صحية. الالتزام بالحوكمة الرشيدة ومعايير الشفافية في جميع العمليات.
الاستنتاجات والتوصيات
بناءً على الافتراضات المستنبطة من دراسة السوق والتحليل المالي، يُعد مشروع محل العصائر في سلطنة عُمان فرصة استثمارية واعدة وذات جدوى اقتصادية. مع رأس مال مبدئي معقول، وطلب مستمر على المنتجات الصحية، وهامش ربح جيد، يمكن للمشروع تحقيق عوائد ممتازة وفترة استرداد مناسبة. التوصية هي المضي قدمًا في المشروع مع التركيز على الجودة، الابتكار، وخدمة العملاء لضمان التميز في السوق التنافسي.
أسئلة شائعة
كم تكلفة فتح محل عصائر في سلطنة عُمان؟
التكلفة التقديرية لفتح محل عصائر في سلطنة عُمان تتراوح حول 25,000 ريال عماني، وتشمل تجهيزات المحل والمعدات والمخزون الأولي والتراخيص.
هل مشروع محل العصائر مربح في سلطنة عُمان؟
نعم، مشروع محل العصائر مربح في سلطنة عُمان نظرًا للطلب المستمر على المشروبات الصحية وارتفاع هوامش الربح في هذا القطاع، ويمكن أن يحقق أرباحًا جيدة إذا أُدير بشكل فعال.
ما هي التراخيص المطلوبة لفتح محل عصائر في عُمان؟
يتطلب فتح محل عصائر في عُمان سجلًا تجاريًا من وزارة التجارة والصناعة وترويج الاستثمار، وترخيصًا بلديًا، وموافقة من الهيئة العامة للغذاء والدواء.
ما هي أفضل المناطق لفتح محل عصائر في مسقط؟
أفضل المناطق هي تلك ذات الكثافة السكانية العالية أو الحركة المرورية الكبيرة، مثل المراكز التجارية، الجامعات، المناطق السكنية المزدحمة، والأحياء الحيوية مثل الخوير والمعبيلة.
ما هو متوسط سعر كوب العصير في سلطنة عُمان؟
متوسط سعر كوب العصير الطازج في سلطنة عُمان يتراوح بين 1.000 و 2.000 ريال عماني، ويعتمد على نوع الفاكهة وحجم الكوب والموقع.
كيف يمكن الحصول على تمويل لمشروع محل عصائر في عُمان؟
يمكن الحصول على تمويل من بنك التنمية العُماني الذي يقدم قروضًا للمشاريع الصغيرة والمتوسطة بفائدة تصل إلى 3%، بالإضافة إلى برامج تمويل أخرى من بنوك وشركات تمويل محلية.
المصادر وإخلاء المسؤوليّة
- جهاز الضرائب العُماني
- بنك التنمية العُماني
- دوبيزل عُمان (متوسطات الإيجارات)
- دراسات جدوى متخصصة (المركز العربي، فاليو، مشروعي)
- تقارير حول قطاع الأغذية والمشروبات في عُمان
إخلاء مسؤوليّة: هذه دراسة استرشاديّة تقدّم تحليلاً ماليًّا وفق معايير القطاع المعتمدة؛ تحقّق من الأرقام محليًّا وفق واقع مشروعك قبل أي قرار استثماريّ.